Pourquoi vous ne devriez pas donner suite aux rumeurs budgétaires
Dans les semaines qui ont suivi le budget d’octobre 2024, les régimes de retraite ont commencé à recevoir des demandes inhabituelles. Les épargnants qui avaient retiré leur argent non imposable voulaient le rendre.
Ils l'avaient accepté en raison de rumeurs selon lesquelles la chancelière de l'époque, Rachel Reeves, était sur le point de le réduire dans le budget. Elle ne l'a pas fait.
En décembre 2024, le HMRC écrivait aux programmes pour expliquer la situation. L’argent pourrait retourner dans le fonds de retraite, mais comme il n’y a qu’une quantité limitée d’argent non imposable au cours d’une vie, ce que ces épargnants avaient pris avait définitivement compté dans cette limite. La décision qu’ils ont prise ne pouvait être annulée. Il existe des règles strictes concernant l’allocation forfaitaire pour les pensions non imposables.
Essayez 6 numéros gratuits de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Commencez votre essai
Inscrivez-vous à Money Morning
S'inscrire
La même chose s’est produite l’année suivante, avant le budget de novembre 2025, et encore une fois les règles ont été laissées telles quelles.
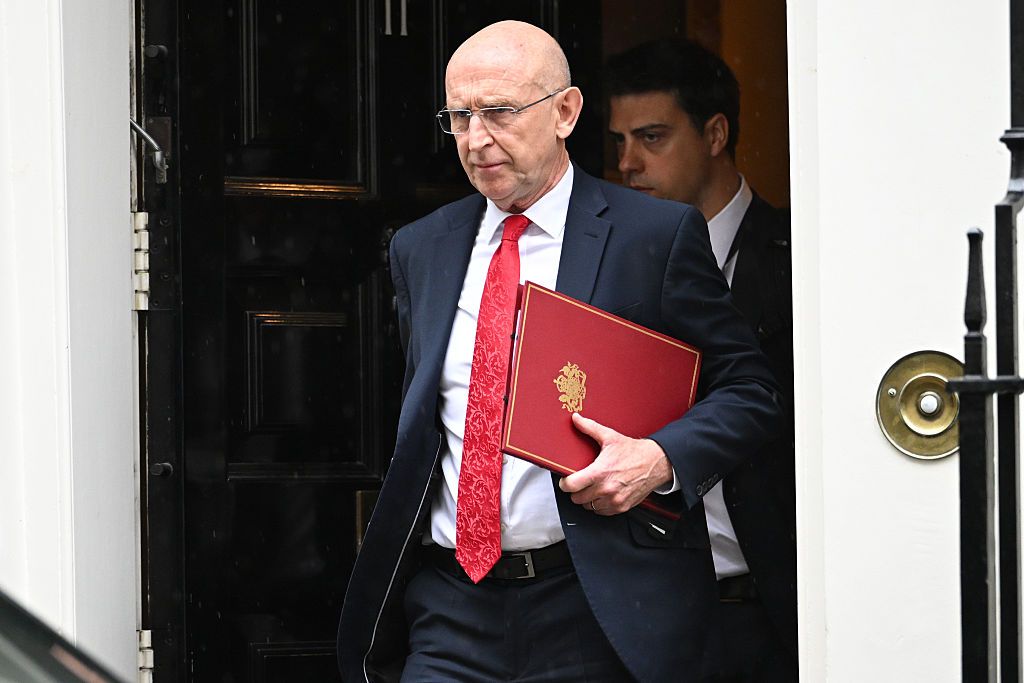
Aujourd'hui, les mêmes avertissements circulent à l'approche du premier budget du chancelier John Healey, le 28 octobre, concernant les modifications fiscales sur les retraites.
Healey lui-même n'a fait aucune annonce. Cela ne signifie pas que les spéculations de cette année sont fausses, mais les rumeurs signifient simplement que vous êtes invité à donner suite à une affirmation qui a été faite deux fois en deux ans et qui s'est trompée deux fois. Ce qui soulève la question de savoir d’où viennent ces affirmations.
Pourquoi les rumeurs sur la fiscalité budgétaire continuent d'apparaître
Je travaille dans le journalisme financier depuis assez longtemps pour savoir comment commencent ces histoires. Les journalistes entendent de véritables débats politiques et les groupes de réflexion publient des propositions – et les avertissements en découlent.
Les parties intéressées font pression et les lecteurs ont besoin d’être avertis des mesures qui pourraient vraisemblablement arriver. Mais souvent, les histoires sont
La difficulté réside dans ce qui se passe sur le chemin du lecteur. « Ceci est en cours de discussion » devient « cela peut arriver ». Au moment où il arrive sur la table de la cuisine, le message est devenu « cela va probablement arriver », incitant certains à agir trop tôt.
D’où viennent réellement les chiffres
En août 2024, la Fabian Society a proposé que le montant forfaitaire maximum non imposable soit réduit au minimum de 100 000 £ ou d'un quart du patrimoine de retraite d'une personne. Torsten Bell, le ministre des retraites, avait plaidé pour 40 000 £ en 2019, lorsqu'il dirigeait la Resolution Foundation.
Les arguments en faveur d’une réforme sont sérieux et ne se limitent pas aux groupes de réflexion ayant une affiliation politique. Dans un écrit de septembre 2024, l’Institut d’études fiscales a qualifié les subventions fiscales pour l’épargne retraite de généreuses, opaques et mal ciblées, et a déclaré qu’elles pourraient raisonnablement être réformées. Mais il met également en garde contre tout bricolage constant et affirme que les épargnants doivent savoir où va la politique des retraites, quelles que soient les mesures budgétaires.
Deux budgets se sont succédé depuis, et les épargnants ne sont pas plus clairs qu’ils ne l’étaient. Ce qu’ils ont, c’est un ensemble de propositions, et aucune déclaration d’un chancelier indiquant son intention de donner suite à ces propositions.
Mais les graines de la peur ont été semées.
Pourquoi vous ne pouvez pas simplement rétablir votre pension non imposable
Vous pouvez généralement percevoir un quart de votre pension sans payer d’impôt sur le revenu. Ce que beaucoup moins de gens savent, c'est qu'il existe également une limite au total que vous pouvez percevoir en franchise d'impôt sur toutes vos pensions au cours de votre vie, actuellement 268 275 £. C’est ce qu’on appelle l’allocation forfaitaire, et elle va dans une seule direction. Une fois que vous en avez utilisé une partie, elle reste utilisée.
La position du HMRC est que le renvoi de l'argent ne rétablit pas l'allocation et qu'il n'existe aucun mécanisme juridique pour ce faire. La Financial Conduct Authority, qui réglemente les prestataires de retraite, a déclaré que le fait de recevoir de l'argent en franchise d'impôt ne vous donne pas en soi un droit d'annulation. Des droits de rétractation sont attachés à l’achat de quelque chose de nouveau, une rente par exemple. Retirer son propre argent de sa propre pension, ce n'est pas acheter quoi que ce soit.
Supposons qu’une personne de 58 ans bénéficiant d’une pension de 600 000 £ perçoive le trimestre complet auquel elle a droit, soit 150 000 £, des années avant d’en avoir besoin, parce qu’elle a lu que l’allocation pourrait être réduite. Le budget va et vient et rien ne change. Ses 150 000 £ ne sont désormais pas versés dans une pension, où la croissance n’aurait pas été imposée. Et sur les 268 275 £ qu’elle aurait pu percevoir en franchise d’impôt tout au long de sa vie, 150 000 £ ont disparu. Cette partie de son allocation est dépensée. Rien de ce qu’elle avait lu ne venait de quelqu’un qui savait vraiment.
Les rumeurs budgétaires ont-elles toujours raison ?
Attendre n’est pas toujours moins cher qu’agir.
En octobre 2024, les taux d’imposition des plus-values sont passés de 20 % à 24 % pour les contribuables aux taux plus élevés, et ils ont augmenté le jour même du budget. Les personnes qui avaient déjà décidé de vendre quelque chose et avaient avancé la vente ont économisé quatre points de pourcentage. Les prévisionnistes officiels ont confirmé plus tard que suffisamment d’entre eux l’avaient fait pour que cela apparaisse dans les chiffres fiscaux.
Les spéculations sur les ISA en espèces se sont également avérées justes. L'allocation en espèces tombe à 12 000 £ pour les épargnants de moins de 65 ans à partir d'avril 2027. Il en va de même pour les spéculations sur le sacrifice salarial, même si ce changement ne prendra effet qu'en 2029. Toute personne ayant réorganisé sa rémunération à l'automne 2025 a déménagé plus de trois ans plus tôt.
Les personnes gagnantes dans ces trois cas avaient quelque chose en commun. Ils avançaient pour la plupart une vente ou un changement sur lequel ils s'étaient déjà mis d'accord, et ne faisaient pas quelque chose de nouveau à cause de quelque chose qu'ils avaient lu.
Tout ce qui fait l’actualité cet automne n’est pas que spéculation. Deux changements affectant les retraites et l'épargne sont déjà réglés. Le changement de l’ISA en espèces et le changement des droits de succession sur les retraites arrivent tous deux en avril 2027. Vous pouvez planifier en fonction des deux, car les deux arrivent.
Une réduction de l’indemnité forfaitaire est différente. Cela a été proposé et cela a été rapporté. Aucun gouvernement n’a dit que cela allait se produire.
Trois questions à se poser avant le 28 octobre
Avant d’agir sur tout ce que vous lisez d’ici là, voici ce que vous devriez d’abord vous demander :
- Est-ce que cela a été annoncé ou est-ce que quelqu'un le prédit ?
- Si la prédiction est fausse, pouvez-vous annuler ce que vous avez fait ?
- Que va vous coûter l’attente ?
La troisième question n’est pas une façon de vous convaincre de ne rien faire. Parfois, l’attente a un réel prix, comme l’a découvert toute personne ayant vendu un actif après le 30 octobre 2024. Mais ce prix est généralement celui que vous pouvez déterminer à l’avance. Le coût d’agir suite à une rumeur qui s’avère souvent fausse ne l’est souvent pas.
Le budget est le 28 octobre. En attendant, ce qu’il faut retenir, c’est la différence entre ce que le gouvernement a annoncé et ce que d’autres pensent qu’il pourrait faire. Le premier autour duquel vous pouvez planifier. La seconde est une prévision, et il n’y a aucun moyen de savoir à l’avance quelles sont les bonnes prévisions. Lorsqu’une décision ne peut être annulée, cette différence vaut la peine d’attendre quelques semaines pour être résolue.