La hausse incessante des rendements des obligations d'État – le coût des emprunts des pays et la pression qui s'exerce sur leurs finances – a fait la une des journaux. Une crise au cours de laquelle les gouvernements seront contraints de réduire leurs dépenses publiques pour réduire leurs déficits et mettre un terme à la hausse incessante des ratios dette publique/PIB est largement prédite.
Mais il est rare que les crises soient largement prévues et, si elles le sont, elles ne se déroulent jamais comme prévu. Dans le récit populaire, « les justiciers des obligations », un terme inventé par Ed Yardeni dans les années 1980 pour décrire les investisseurs qui maintiennent les gouvernements sous contrôle lorsque les déficits, la dette et l’inflation menacent, boycotteront les marchés des obligations d’État. Cela entraînera une hausse des rendements (en raison de la baisse des prix) et déclenchera une crise budgétaire qui obligera les gouvernements à agir.
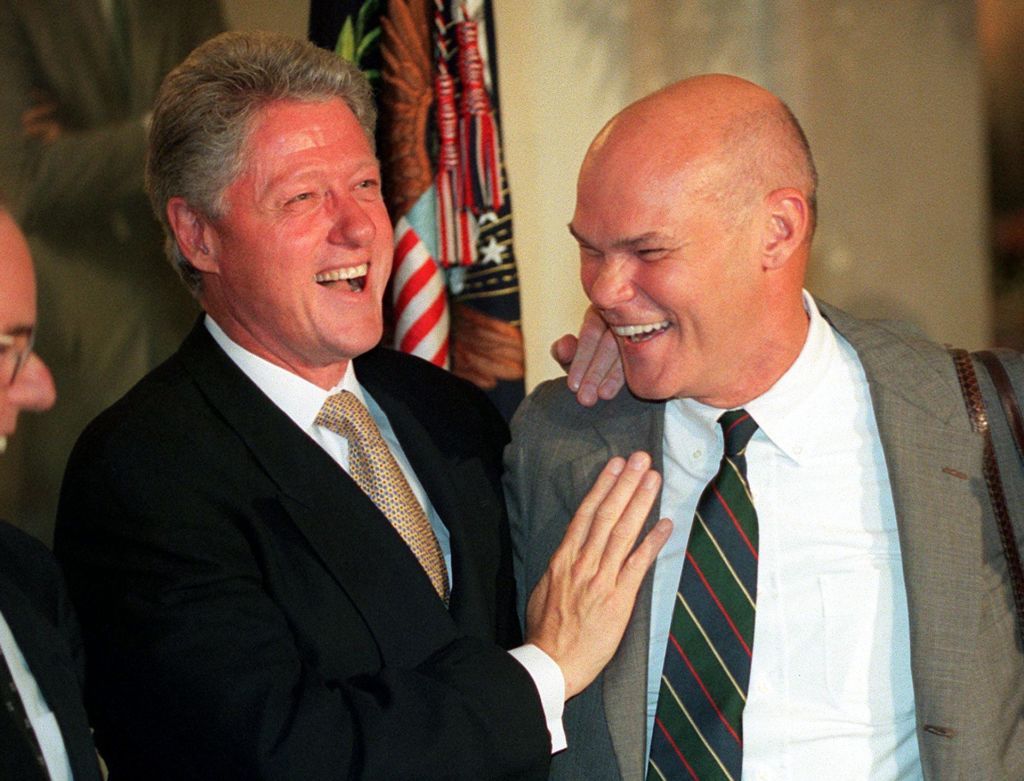
« Avant, je pensais que s'il y avait réincarnation, je voulais revenir en tant que président ou pape… Mais maintenant, j'aimerais revenir en tant que marché obligataire. Vous pouvez intimider tout le monde », a ironisé James Carville, le principal conseiller politique de Bill Clinton. À cette époque, les investisseurs en obligations avaient été frappés par des décennies d’inflation persistante et de hausse des rendements des obligations d’État.
Essayez 6 numéros gratuits de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Aujourd’hui, quatre facteurs les inquiètent : la hausse de l’inflation, entraînée par la hausse des prix du pétrole et du gaz ; l'incapacité ou le refus des gouvernements de contrôler les déficits budgétaires ; des niveaux croissants de dette nationale ; et l’impact de l’inflation, des déficits et de la hausse des rendements obligataires sur l’économie et les marchés, menaçant une spirale des rendements obligataires rappelant celle des années 1970.
En fait, les prix du pétrole en termes réels sont à peine supérieurs à leur moyenne du siècle (95 $ le baril de Brent). La hausse des prix du pétrole a été exacerbée par le manque de capacité de raffinage, dû non seulement à la guerre au Moyen-Orient, mais aussi à la destruction des raffineries en Russie et en Ukraine. Les prix de gros du gaz naturel ont augmenté bien plus que le prix du pétrole, mais de nouveaux approvisionnements en gaz naturel liquéfié (GNL) arrivent.
Les exportations de pétrole contournent de plus en plus le blocus du détroit d’Ormuz qui, à terme, devrait être levé, permettant ainsi la reprise des exportations de GNL. Le meilleur remède à la hausse des prix du pétrole et du gaz réside dans des prix plus élevés, qui encouragent une augmentation de l’offre et découragent la demande.
Pourquoi les rendements des obligations d’État ont augmenté
La hausse des prix de l’énergie a fait grimper le taux d’inflation, mais sans une spirale salaires-prix, dont il n’y a aucun signe même au Royaume-Uni, l’inflation va bientôt retomber. Les pressions salariales sont modérées dans le secteur privé britannique et partout aux États-Unis et en Europe. Aux États-Unis, la forte croissance de la productivité maintient les coûts de main-d’œuvre à un niveau bas. La différence entre les rendements des obligations d’État conventionnelles et indexées montre que les anticipations d’inflation pour les années à venir restent modérées, et les données sur l’inflation le confirment.
Alors pourquoi les rendements obligataires ont-ils augmenté ? Les taux d’intérêt réels étaient négatifs entre 2019 et 2022 mais sont désormais supérieurs à 2 %, contre une norme à long terme de 1 %. Il existe peut-être une prime de risque d’inflation ou une prime de risque d’insolvabilité. De manière plus plausible, le boom des investissements aux États-Unis a accru la demande de capitaux par rapport à l’offre, augmentant ainsi le coût de la dette alors que les États empruntent eux aussi massivement. Avec le temps, les rendements réels devraient revenir à la moyenne à long terme.
Si le rendement des obligations d’État à moyen terme est supérieur au taux de croissance du PIB nominal (inflation plus croissance réelle), le ratio dette/PIB diminue. C’est le cas aux États-Unis, mais pas au Royaume-Uni, où l’inflation est plus élevée et la croissance plus faible. Le ratio de la dette publique au PIB dans la plupart des pays développés a fortement augmenté au lendemain de la crise financière de 2008 et à nouveau pendant la Covid. À mesure que les économies se remettaient des confinements liés au Covid, le ratio a chuté et la tendance est restée globalement stable ou en légère hausse depuis.
Dans le même temps, la dette du secteur privé par rapport au PIB a diminué, de sorte que les ratios dette totale/PIB sont soit stables (États-Unis et France), soit en baisse (Royaume-Uni et Allemagne). Une augmentation des déficits budgétaires sans aucune tentative de restriction signifierait que les taux d’endettement augmenteraient sans pitié et conduiraient, à terme, à une crise budgétaire, mais cela n’est pas inévitable. Comme l’a montré la crise de solvabilité grecque de 2010, une crise dans un pays peut avoir un effet salutaire sur d’autres pays menacés ; des « agents d'alerte » ne sont peut-être pas nécessaires.
Le niveau actuel de pessimisme suggère que les ventes massives sur les marchés obligataires sont exagérées. Les prix du pétrole et du gaz baisseront, l’inflation diminuera, les dépenses en capital aux États-Unis diminueront, les taux d’intérêt réels diminueront, les déficits budgétaires seront maîtrisés et l’endettement par rapport au PIB diminuera.
La récente hausse des taux d’intérêt aux États-Unis a entraîné une baisse des rendements obligataires – un indicateur haussier fiable. La Réserve fédérale américaine, mais pas la Banque d’Angleterre, est consciente qu’une hausse des taux à court terme démontre une crédibilité dans la lutte contre l’inflation et fera ainsi baisser les rendements obligataires. Cela est positif pour le marché immobilier, car les acheteurs de logements aux États-Unis (et, de plus en plus, au Royaume-Uni) empruntent à long terme.
Les Gilts britanniques à dix ans avec un rendement supérieur à 5 % et, en particulier, les Gilts à 30 ans avec un rendement de près de 6 % semblent d'une bonne valeur, mais avec une mise en garde. Chaque période de gouvernement travailliste au cours des 100 dernières années a entraîné une dévaluation de la livre sterling. Cette fois-ci est-elle vraiment différente ? Charles Gave de Gavekal préconise plutôt des obligations japonaises à 30 ans, rapportant 4 % avec une monnaie fortement sous-évaluée.
Le ratio de la dette publique japonaise au PIB semble intimidant à 230 %, mais 90 % de cette dette est détenue par des capitaux nationaux. En outre, une étude co-écrite par Hanno Lustig, professeur à Stanford, indique que le passif du gouvernement, net de ses énormes détentions d'actions et d'obligations nationales et étrangères, est tombé à seulement 65 % du PIB. Une bonne alternative consiste à acheter des actions : la baisse des rendements obligataires stimulera les marchés boursiers et même le marché boursier britannique tire 70 % de ses bénéfices de l’étranger, offrant ainsi une protection contre la dévaluation.