Les impôts sur la fortune sont du pur « slopulisme »
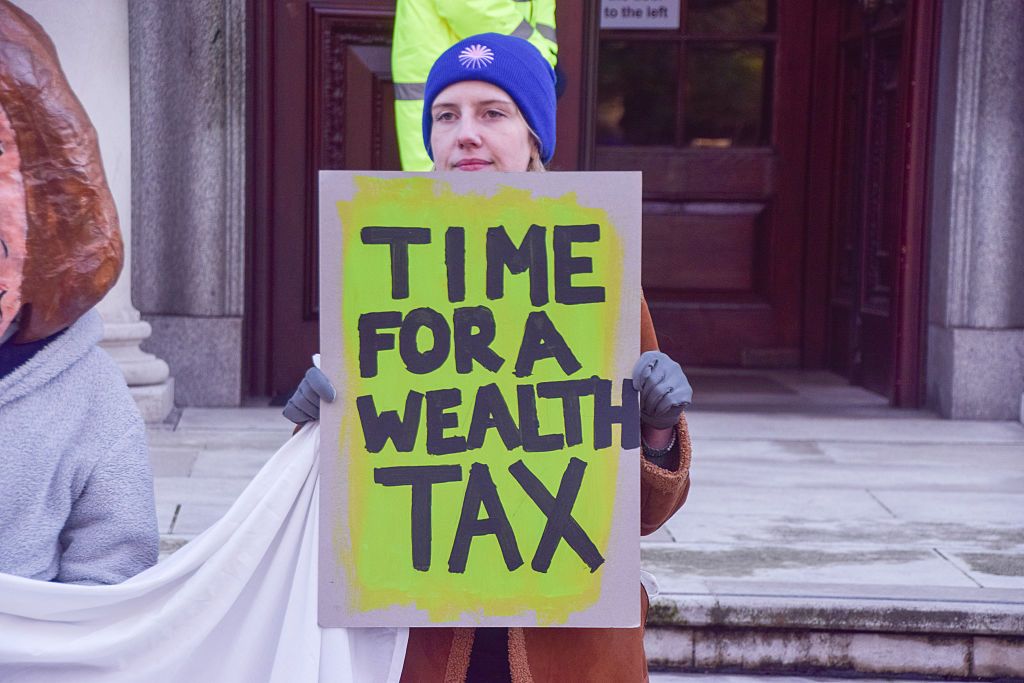
Gary Stevenson, un ancien commerçant de la City devenu un brandon socialiste, connu pour son plaidoyer en faveur d'un impôt sur la fortune et « pour s'habiller comme un écaille de 16 ans alors qu'il est un homme de 39 ans », comme le dit Christopher Snowdon. Le critiquea fait brièvement la une de l'actualité pendant la période des fêtes, lorsque le Parlement était en vacances, et il n'y avait donc rien de mieux à raconter pour les hackers politiques.
La réalisation peut-être la plus étonnante de Stevenson a été de réaliser et de présenter un documentaire sur Channel 4 sur lui-même et ses idées dans lequel il a permis à ses arguments d'être sévèrement et embarrassant battus par des gens qui savent de quoi ils parlent. Ses cinq minutes de gloire se sont terminées par sa retraite anticipée des médias sociaux, invoquant l'épuisement professionnel et l'épuisement.
Le grand problème de l’impôt sur la fortune
Malheureusement, ses idées ont encore un peu plus de vie, et pour une raison simple : Andy Burnham, le nouveau Premier ministre, cherche plus d’argent pour financer ses engagements en matière de dépenses. D'où viendra l'argent, comme le dit Gerard Lyons dans Les tempsla « question fiscale déterminante » du moment présent. La plupart des économistes excluent l’imposition de l’impôt sur la fortune comme solution à ce problème, et pour de bonnes raisons. Mais les politiciens ont tendance à oublier une économie saine lorsqu’ils ont des problèmes plus urgents à résoudre, tels que d’énormes trous budgétaires à combler et des circonscriptions politiques à apaiser.
Essayez 6 numéros gratuits de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Commencez votre essai
Inscrivez-vous à Money Morning
S'inscrire
Le chancelier John Healey, qui prépare actuellement son premier budget qui doit être déposé fin octobre, a clairement refusé d'exclure une augmentation des impôts et doit relever le défi de reconstituer une marge budgétaire érodée par la guerre en Iran et la faible croissance, tout en finançant de nouvelles dépenses engagées par un Premier ministre dont le mandat semble jusqu'à présent surtout caractérisé par son incapacité à voir des engagements de dépenses qui ne lui plaisent pas.
Les options de Healey sont limitées. Il est peu probable que l’Office pour la responsabilité budgétaire améliore ses prévisions de croissance économique ou de recettes fiscales futures, et emprunter davantage ne sera pas facile. Les émissions de titres d’État s’élèvent déjà à environ 250 milliards de livres sterling pour cet exercice et les coûts du service de la dette sont en hausse. Et les engagements du manifeste travailliste excluent toute augmentation des principaux impôts. L’attention s’est donc depuis longtemps déplacée vers les impôts sur la fortune et autres impôts, présentés comme un moyen simple de sortir de la situation difficile.
« Ce n’est pas le cas », comme le dit Lyons. Les systèmes fiscaux modernes ont évolué comme ils l’ont fait parce que les gouvernements ont besoin de sources de revenus « importantes, fiables et prévisibles ». Cela signifie que les recettes proviennent généralement principalement de la taxation des flux récurrents de revenus, de bénéfices et de dépenses. Ces taxes génèrent environ les quatre cinquièmes des recettes fiscales du club des pays développés de l’OCDE. Les impôts sur la fortune s’écartent de ce principe, cherchant à tirer des revenus d’un stock de richesse détenu sous forme d’actifs plutôt que de flux – et c’est bien plus facile à dire qu’à faire. Les pays qui ont tenté de les imposer ont généralement fini par les abandonner. Là où ils restent, ils sont simplement devenus un fardeau supplémentaire, non pas sur la richesse oisive, mais « sur les entrepreneurs, les propriétaires d’entreprises et le capital productif ».
Les partisans d'un impôt sur la fortune citent souvent la Wealth Tax Commission, le rapport d'un groupe d'experts indépendants chargé d'étudier la faisabilité et l'impact d'un impôt sur la fortune, mais ses propres recherches ébranlent cette thèse, estime Lyons. Même avec un taux d'imposition de seulement 1 %, la Commission estime que les mesures comportementales pourraient réduire l'assiette fiscale de 7 à 17 %. « Beaucoup de gens sont riches en actifs mais pauvres en liquidités. Un impôt qui n'est pas lié aux flux de trésorerie récurrents finit par forcer à emprunter ou à vendre des actifs simplement pour payer l'impôt. Cela modifie le comportement, fait baisser la valeur des actifs et ajoute à la complexité administrative. »
Pourquoi les impôts sur la fortune sont-ils si populaires ?
Il est facile de décrire ceux qui s'opposent à un impôt sur la fortune comme des « lèche-bottes pour les nantis et les nantis », dit Snowdon, mais « la raison pour laquelle la plupart des économistes rejettent cette idée est la même raison pour laquelle les gouvernements de droite et de gauche les ont abandonnés au fil des ans : ils sont coûteux à administrer, ne récoltent pas beaucoup d'argent et chassent les talents du pays ». Ce que la plupart des partisans de l'absorption des riches ne réalisent pas, c'est que l'argent des très riches « n'est pas simplement déposé sur un compte bancaire ». Il est investi dans des actions dont la valeur fluctue quotidiennement et peut grimper ou s’effondrer de façon spectaculaire. Il est investi dans des biens et des biens dont la valeur n'est connue qu'après leur vente. Et dans le cas de personnes qui possèdent techniquement 10 millions de livres sterling ou plus, il s’agit de la valeur des entreprises qu’elles ont fondées et qu’elles possèdent, dont le prix n’est pas non plus connu jusqu’à ce qu’elles soient mises en vente.
La première tâche d’un gouvernement qui souhaite introduire un impôt sur la fortune est de calculer le patrimoine des individus, mais il s’agit donc d’un exercice inévitablement coûteux et bureaucratique qui nécessite de nombreuses décisions arbitraires susceptibles d’être contestées par ceux qui sont évalués, explique Snowdon. Et ce n'est que le début des problèmes. En 1990, 12 pays de l’OCDE appliquaient un impôt sur la fortune. Aujourd’hui, il n’y en a que trois. La Norvège et la Suisse les utilisent comme substituts aux impôts sur les successions et les plus-values, et l'Espagne est « si pleine de trous que ce qui reste peut être considéré comme largement symbolique » : elle génère si peu de recettes que la plupart des comptes fiscaux ne prennent même pas la peine de les répertorier. En bref, les gouvernements qui tentent de les introduire se rendent vite compte que l’impôt sur la fortune n’en vaut tout simplement pas la peine.
Pourquoi alors en parle-t-on encore ? Principalement parce que « des propositions plus sensées prennent cinq minutes à expliquer et ont donc peu de chances d'être adoptées dans l'environnement politique actuel », explique Joseph Heath, philosophe universitaire écrivant sur Substack. Le principal mérite de l’idée d’un impôt sur la fortune pour ceux de gauche est qu’il est très simple à expliquer : « Les milliardaires sont mauvais, alors leur enlevons leur argent ! » En d’autres termes, l’impôt sur la fortune est un parfait exemple de « slopulisme » – « des idées politiques qui donnent lieu à des phrases rapides et efficaces », mais qui sont inutiles et « presque universellement rejetées par les experts ».
Il n’est même pas nécessaire de prendre position sur la question de savoir si les inégalités constituent un problème majeur auquel nous devons nous attaquer pour le constater. Peut-être pensez-vous que oui. Même si c'est le cas, il n'y a rien qu'un impôt sur la fortune puisse accomplir, quelle que soit l'objectif que vous visez, qui ne puisse déjà être accompli par le biais du système fiscal actuel, c'est-à-dire en taxant les revenus du capital. Certains pourraient dire que cela ne prend pas en compte l’augmentation de la valeur du stock de richesse lorsque ces actifs génèrent un rendement ou s’apprécient, mais ce n’est qu’un argument pour traiter l’augmentation comme un revenu et la taxer – comme c’est déjà le cas. Tous les revenus provenant du patrimoine sous forme de dividendes, d’intérêts et de plus-values doivent être déclarés comme revenus. Le principe, comme déjà énoncé, reste de taxer les flux et non le stock de richesse. « Pour ceux qui sont en colère contre les Elon Musk et Peter Thiels du monde, un impôt sur la fortune constitue le moyen le plus immédiat et le plus intuitif de canaliser cette colère. Malheureusement, le désir de punir ses ennemis ne constitue pas une base solide pour une politique fiscale. »
Heath parlait de la situation aux États-Unis, mais elle n’est guère différente ici au Royaume-Uni. Face à ce regrettable constat, que peut-on attendre du gouvernement actuel en matière de politique fiscale ? Rien de très joli. Imaginez que vous êtes un homme politique qui ne croit pas aux impôts sur la fortune, mais qui veut être populaire auprès des gens qui y croient, explique Kristian Niemietz sur Substack. Vous savez que les impôts sur la fortune ne fonctionnent pas, vous avez des conseillers économiques qui vous le disent et vous savez qu'ils causent généralement plus de problèmes qu'ils n'en valent la peine. Mais en même temps, vous pensez que les Gary Stevenson de ce monde ont gagné la bataille et, de toute façon, vous avez besoin de revenus le plus tôt possible. Que feriez-vous? Selon Niemietz, vous proposeriez probablement « toutes sortes de politiques qui imitent certains aspects de ce qu'un impôt sur la fortune est censé faire, sans être un impôt sur la fortune à proprement parler ».
Cela expliquerait de nombreuses mesures par ailleurs déroutantes du gouvernement actuel – pourquoi, par exemple, nous avons assisté à des augmentations des taux d’imposition des plus-values alors que les abattements non imposables ont été réduits ; pourquoi les propriétaires sont confrontés à des taux plus élevés sur les revenus locatifs et à des taux de droit de timbre plus élevés ; pourquoi nous verrons une « taxe sur les propriétés immobilières », une surtaxe de taxe d’habitation pour les propriétés d’une valeur supérieure à 2 millions de livres sterling. Les sondages montrent que de telles réformes sont populaires auprès du public. Ils ne seront peut-être pas aussi populaires lorsque les conséquences se feront sentir.
Tous ces changements réduiront probablement l’épargne, l’investissement et la création de richesse tout en ne générant que des montants mineurs de revenus supplémentaires, comme le souligne Niemietz. Mais d’autres conséquences seront plus immédiates, visibles et intrusives. Le gouvernement prévoit, par exemple, d'envoyer des inspecteurs des impôts dans tout le pays pour évaluer les maisons dont le prix est estimé dans la fourchette de prix de la taxe sur les propriétés immobilières. Ces inspecteurs auront le pouvoir d'exiger l'entrée dans les maisons des gens afin de pouvoir procéder à une évaluation. Cela peut sembler être une intrusion dans la sphère privée et une violation des libertés civiles, mais c'est une conséquence inévitable du processus bureaucratique d'évaluation des richesses qui n'ont pas encore été vendues pour imposer des impôts sur la fortune. « Si cela vous semble être une manière terriblement inefficace de collecter des fonds, imaginez à quoi ressemblerait un véritable impôt sur la fortune, qui ferait la même chose pour tous les actifs. »
Les décideurs politiques doivent tenir compte des leçons de l’histoire
Le soutien populaire en faveur d'une hausse des taux d'intérêt et de l'impôt sur la fortune n'est peut-être pas aussi suffisant qu'il semble, estime Viggo Terling, également dans Le critique. Westminster s’est « convaincu que le public cherche désespérément à taxer plus lourdement les riches ». Mais un nouveau sondage mené par l’Institut Adam Smith suggère le contraire. Certes, à la question de savoir s'ils sont favorables à un impôt sur la fortune, 61 % des électeurs répondent oui. Mais étant donné qu'une telle taxe pourrait pousser les particuliers fortunés à l'étranger et réduire les fonds disponibles pour les services publics, le soutien chute à 37 %.
Les électeurs devraient être capables de faire eux-mêmes le calcul. Les 10 % des salariés les plus riches contribuent à 60 % de toutes les recettes fiscales. Si suffisamment de contributeurs nets fuient la Grande-Bretagne pour échapper à une charge fiscale toujours croissante, la facture qui en résultera retombera sur tous les autres, soit sous la forme d’impôts plus élevés, soit de services publics de moins bonne qualité, dit Terling. Il est inquiétant de constater que l’exode des millionnaires semble déjà avoir commencé. La Grande-Bretagne compte désormais 442 000 millionnaires en livres sterling, en baisse de 7 % depuis 2024 et le nombre le plus bas depuis la crise financière. La pression fiscale britannique atteint déjà des sommets d'après-guerre – un niveau que le Bureau pour la responsabilité budgétaire a qualifié de « territoire inconnu » – et imposer de nouveaux impôts sur la fortune et laisser les seuils d'imposition inchangés modifiera dangereusement les incitations pour les super-riches et les travailleurs.
Aujourd'hui, gagner entre 100 000 £ et 125 140 £ peut vous exposer à un taux marginal d'imposition sur le revenu effectif de 60 %. Pourtant, 81 % du public estime que les gens devraient pouvoir conserver une plus grande part de ce qu’ils gagnent et la transmettre à leurs enfants. « C'est à peu près aussi proche que la Grande-Bretagne d'une position morale établie en matière fiscale, et aucun grand parti ne construit actuellement sa politique autour de cette position. »
Il est plus que temps que les décideurs politiques tiennent compte des leçons de l'histoire et cessent de « gaspiller les ressources publiques pour faire revivre des idées qui ont échoué, en particulier celles qui relèvent davantage de la signalisation politique que de l'élaboration de solutions significatives », déclare Cristina Enache de Project Syndicate. « Pour restaurer la confiance du public dans notre système politique et économique, nous devrions plutôt nous concentrer sur la promotion de la croissance et l’élargissement des opportunités – sur la construction de la base vers le haut, et non sur la destruction du haut. »