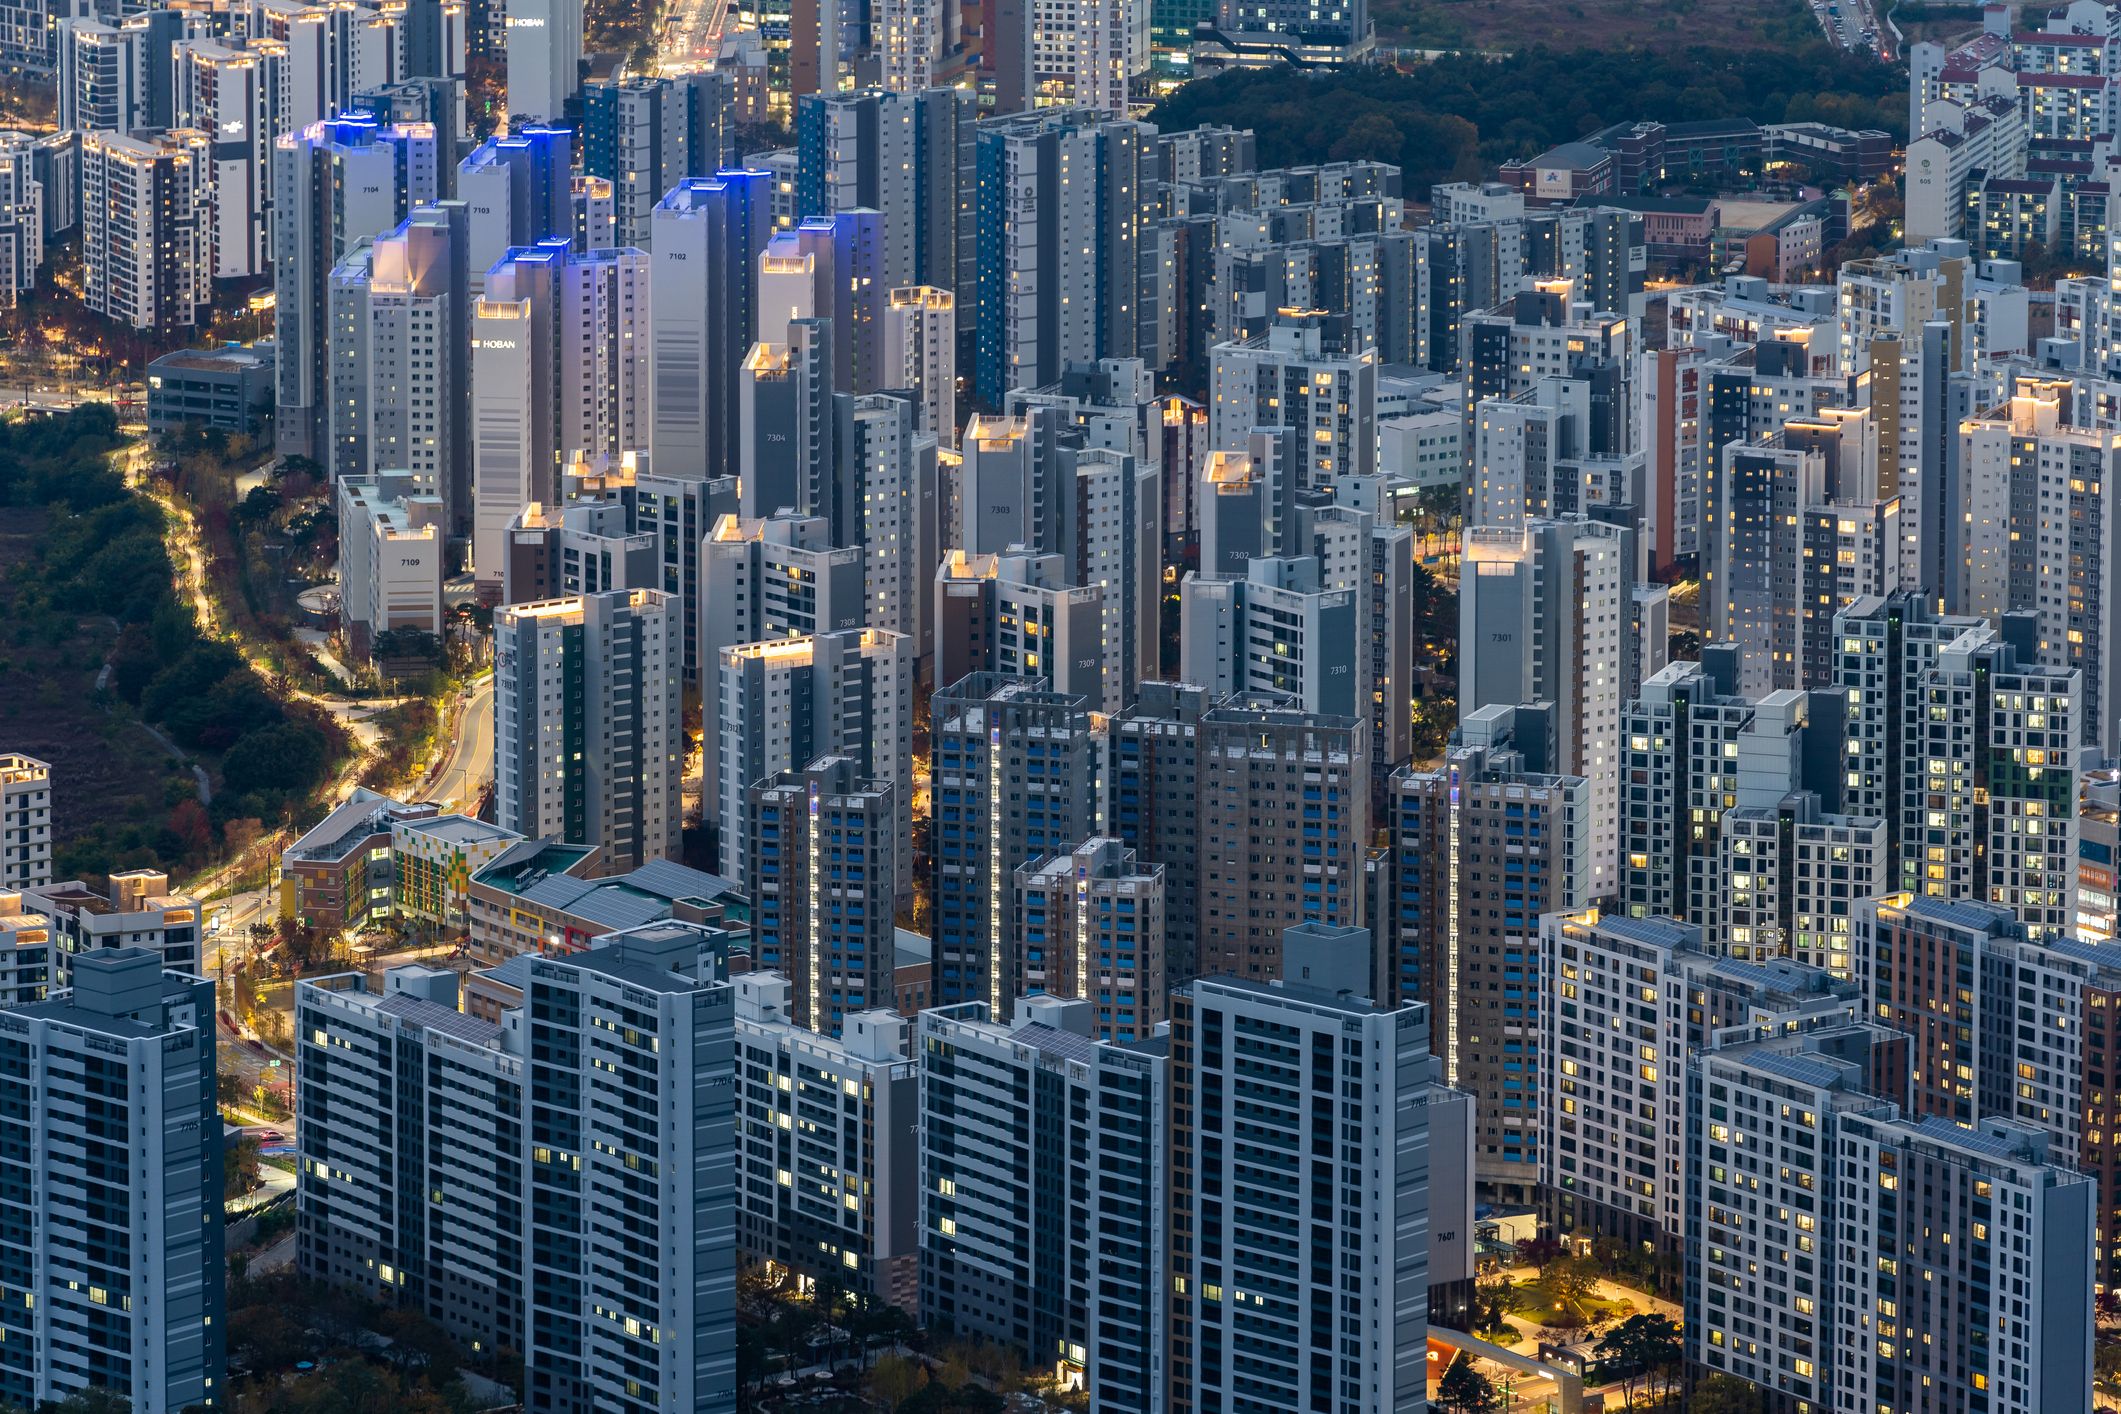
Séoul est en plein essor, mais une grande partie du marché immobilier mondial est au point mort. La capitale sud-coréenne a enregistré une croissance réelle des prix de l'immobilier supérieure à 10 % au cours de l'année écoulée, selon l'édition 2026 de l'indice UBS Global Real Estate Bubble. Le boom des puces IA a envoyé une masse d’argent inonder la Corée.
Lisbonne et Madrid sont également des hauts lieux de l'immobilier. En Suisse, les taux d’intérêt extrêmement bas maintiennent Zurich et Genève à des prix exorbitants. Toutefois, le tableau plus large est celui d’une stagnation. Dans les 23 villes mondiales analysées par l'UBS, les prix de l'immobilier résidentiel n'ont augmenté en moyenne que de 0,5% en termes réels au cours des 12 derniers mois.
Le Canada a connu les reculs les plus importants, Vancouver et Toronto enregistrant des baisses de 10 % en termes réels alors que le pays sévit contre les acheteurs étrangers. La plupart des villes américaines ont également connu des baisses en termes réels, à l’exception du centre d’IA de San Francisco. L'Allemagne est morose, Francfort et Munich connaissant des baisses corrigées de l'inflation de près de 4 %.
Commencez votre essai de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Seules deux villes sont signalées par l’UBS comme présentant un risque de bulle « élevé » : Zurich et Tokyo. Les prix corrigés de l'inflation dans la capitale japonaise ont bondi d'environ 50 % au cours des sept dernières années, résultat de l'endettement croissant des acheteurs et d'une accélération naissante de la croissance des salaires.
Londres a connu une baisse de 1 % sur un an ; les prix dans la capitale ont baissé de 15 % depuis 2021 en termes réels. Les perspectives de reprise restent entravées par une « accessibilité financière limitée ».
Au-delà de Londres, les prix de l’immobilier au Royaume-Uni stagnent également. Lloyds rapporte que la maison moyenne coûtait 298 441 £ en septembre, soit presque le même prix que 12 mois auparavant. Le coût moyen d’un prêt hypothécaire à taux fixe sur cinq ans a atteint 6 %.
Le marché immobilier mondial est éclipsé par les actions
La propriété ne semble plus être le « chemin vers la richesse » qu’elle était autrefois, selon L'économiste. La maison moyenne en Angleterre « vaut désormais moins en termes réels qu’elle ne l’était il y a vingt ans ».
La richesse mondiale des ménages a augmenté de 40 000 milliards de dollars en 2025, selon les calculs du McKinsey Global Institute ; environ 57 % de ces gains provenaient des marchés boursiers, l'immobilier ne représentant que 15 %. Aux États-Unis, les actions ont dépassé l'immobilier en tant que part du patrimoine des ménages en juillet, pour la première fois depuis la Seconde Guerre mondiale.
Il existe néanmoins des avantages à acheter en dehors des conditions de bulle. «L'exubérance moyenne du marché est désormais bien inférieure aux niveaux observés avant le début de la hausse des taux d'intérêt en 2021», explique l'UBS.
La demande sous-jacente de logements urbains est « robuste », comme le montre le fait que « les loyers ont globalement suivi le rythme de la croissance des revenus » au cours des cinq dernières années. À Londres, les loyers sont toujours « proches des niveaux records », symptôme d’une « pénurie de logements persistante ».
À moyen terme, l’immobilier « dans la plupart des villes est susceptible d’offrir une protection contre l’inflation ». Ne vous attendez pas à ce que votre maison vous rende riche.