Also Group : une petite capitalisation bon marché avec un énorme potentiel
En tant que PDG de De même groupe (Objectif : J’AIME)Tony Brewer joue l'acte final d'une rivalité commerciale de longue date. Brewer a fait du distributeur britannique de revêtements de sol Headlam le leader du marché. Mais l'entreprise est tombée sous administration le 1er septembre et c'est désormais lui qui dirige l'entreprise et prend sa place.
Brewer est entré dans le commerce du tapis en 1977 à l'âge de 17 ans chez Midlands Carpet Distributors (MCD). Là, il a appris les ficelles du métier auprès du fondateur Graham Waldron. En 1991, Brewer et Waldron ont pris une participation de 22 % dans le conglomérat coté Headlam. Waldron était alors PDG. Ils ont supprimé ses anciennes divisions de chaussures et de textiles, transformant l'entreprise en un distributeur de revêtements de sol axé sur la consolidation du marché de gros des revêtements de sol au Royaume-Uni.
À l’époque, le commerce était peuplé de centaines de petits commerçants familiaux. La plupart disposaient de stocks modestes, utilisaient des itinéraires de livraison locaux inefficaces et manquaient de pouvoir d'achat auprès des usines continentales. Brewer et Waldron ont vu une opportunité et ont commencé à racheter ces opérateurs, en préservant les noms commerciaux locaux et en centralisant les négociations avec les fournisseurs.
Essayez 6 numéros gratuits de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Commencez votre essai
Inscrivez-vous à Money Morning
S'inscrire
Entre 1991 et la crise financière de 2008, Headlam est devenue l'une des valeurs les plus performantes du marché londonien, générant des marges opérationnelles proches de 8 % et des retours sur capitaux employés confortablement supérieurs à 20 %. Lorsque la crise a stoppé les transactions immobilières au Royaume-Uni, la forte baisse des installations de revêtements de sol a envoyé de nombreux distributeurs privés au mur. Headlam a absorbé le choc, a pris les comptes déplacés et a émergé en contrôlant environ 30 % du marché de gros national.
Brewer était très apprécié tant par les investisseurs que par le personnel. Puis, en 2016, le conseil d’administration est intervenu. Des désaccords sur la stratégie opérationnelle et la succession ont conduit à une rupture au sein du conseil d'administration et Brewer a quitté l'entreprise qu'il avait passé un quart de siècle à créer.
Deux années d'exil ont convaincu Brewer que Headlam était vulnérable. Sous la direction qui lui succéda, le leader du marché était devenu bureaucratique et endetté, avec un réseau tentaculaire de propriétés régionales et des frais administratifs centraux. En 2018, Brewer s'est associé à l'investisseur immobilier Paul Bassi pour créer Also Group, en lançant l'entreprise sur Aim pour obtenir un capital de développement. L'objectif était simple : construire un distributeur moderne capable de reproduire le modèle de service original de Headlam sans hériter de son poids mort structurel.
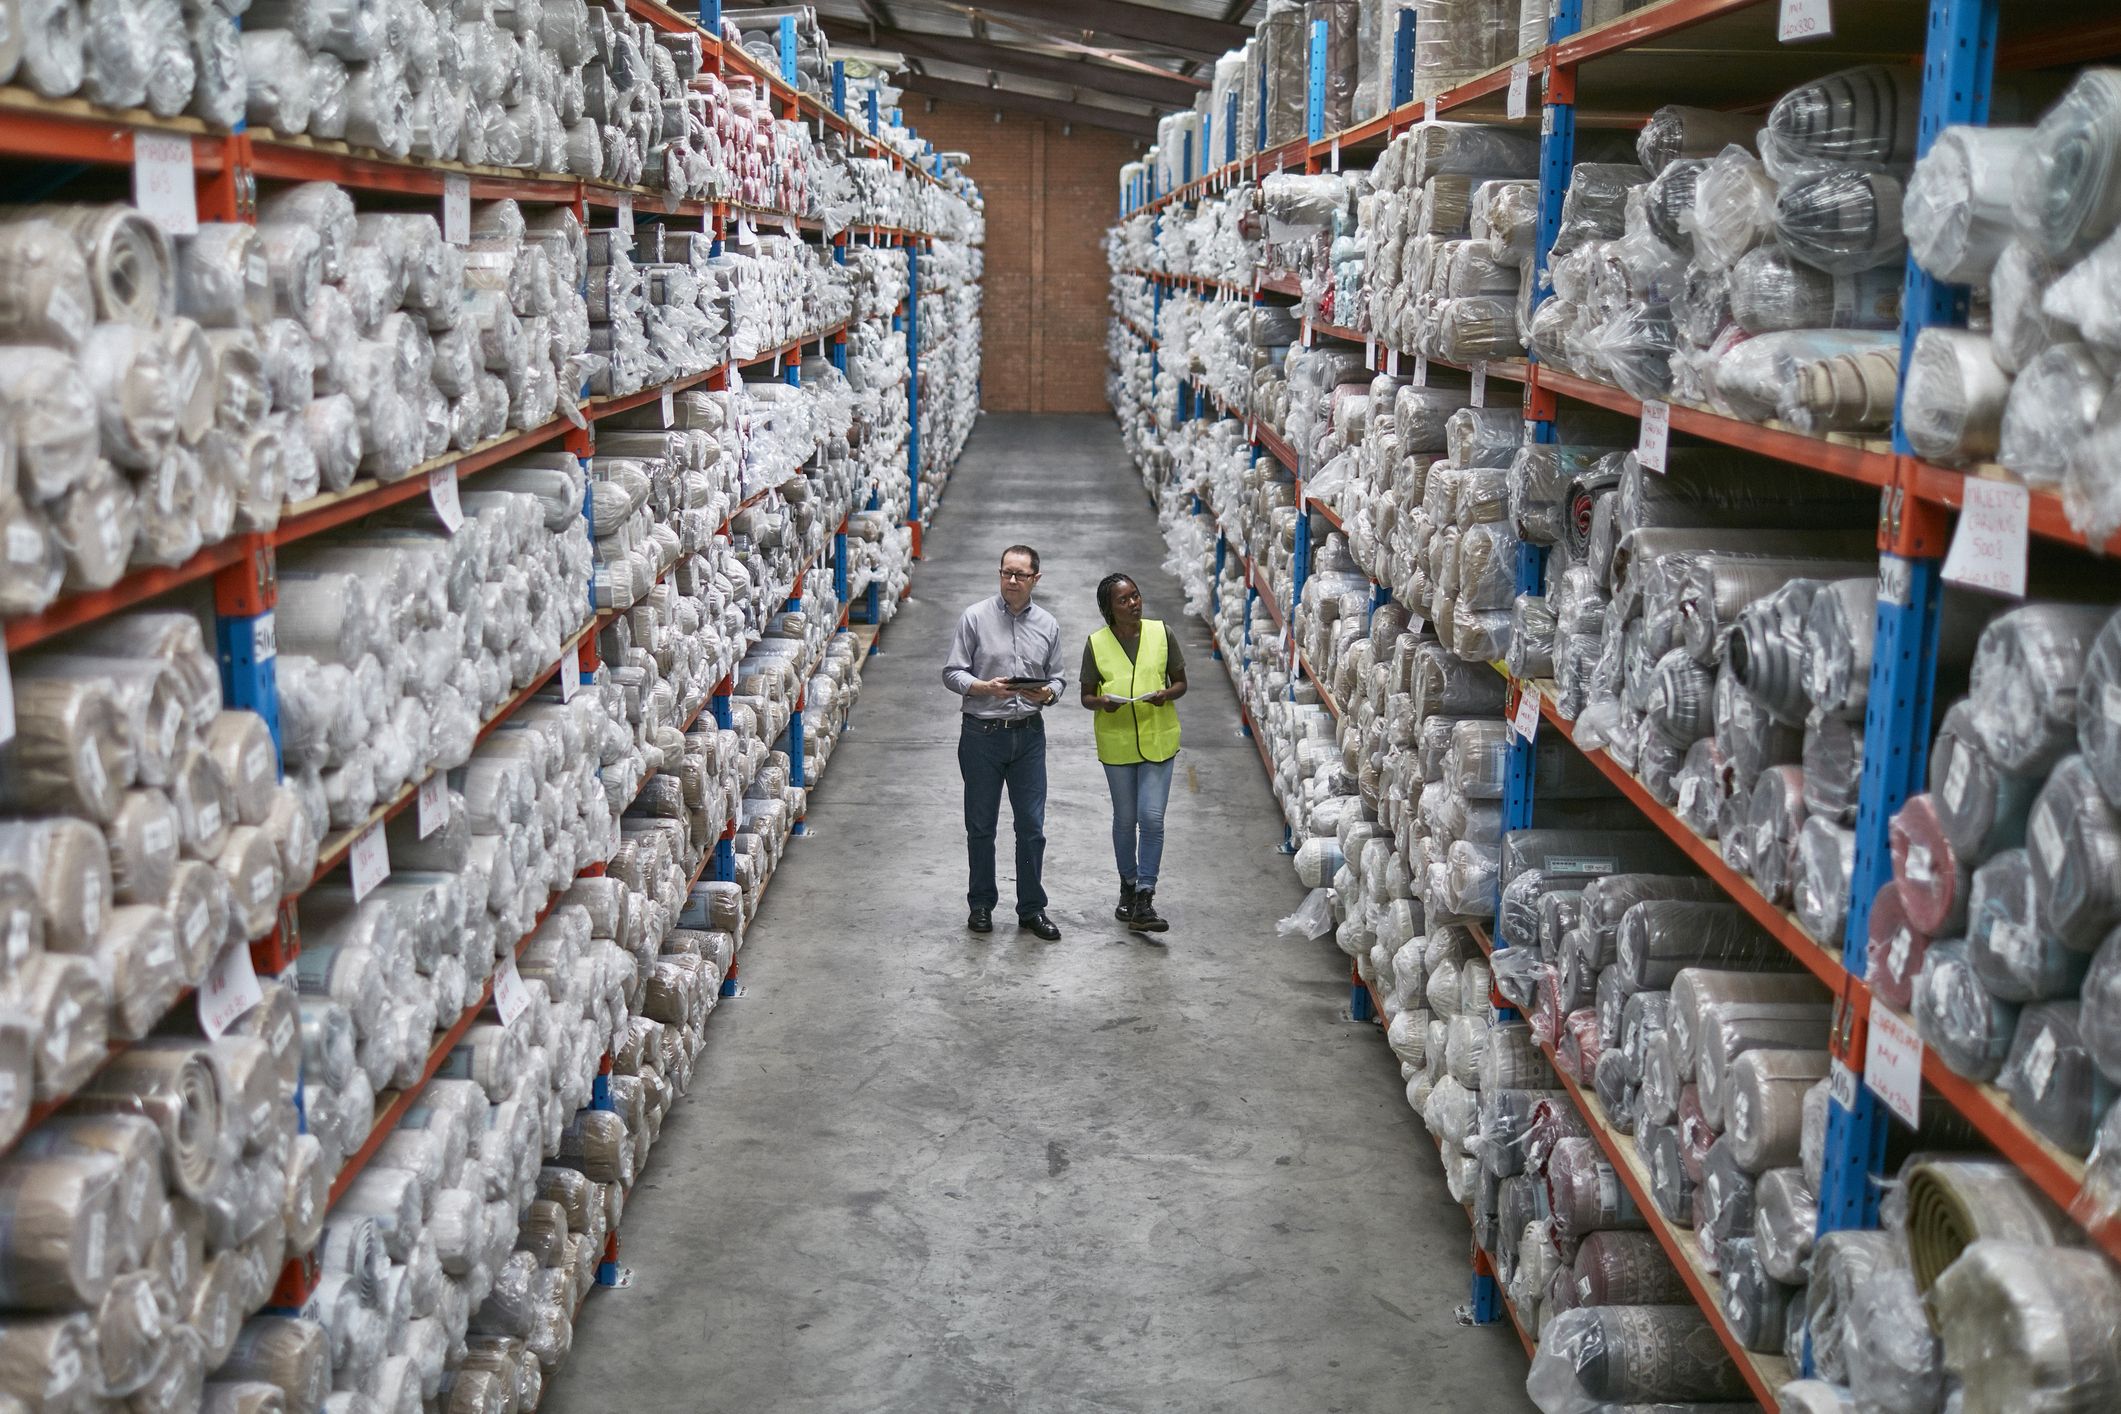
La distribution en gros de revêtements de sol dépend de la logistique et des relations. Les détaillants de revêtements de sol indépendants, les entrepreneurs régionaux et les installateurs de moquettes indépendants ne peuvent pas se permettre le capital ou l'espace d'entrepôt nécessaire pour stocker des stocks importants. Le distributeur gère le stock, accorde des crédits commerciaux et fournit l'infrastructure de livraison nécessaire.
Les relations comptent tout autant. Les détaillants indépendants et les installateurs professionnels ont tendance à acheter auprès de représentants commerciaux en qui ils ont confiance pour résoudre les problèmes de livraison et garantir l'allocation des stocks, plutôt qu'auprès d'une marque d'entreprise. Un bon représentant commercial gérera généralement entre 120 et 140 comptes commerciaux. Brewer a utilisé sa réputation dans l'industrie pour recruter massivement au sein de l'équipe commerciale de Headlam. Au fil des années, des dizaines de représentants commerciaux, de directeurs régionaux et de directeurs principaux de la logistique ont rejoint Like. Lorsqu’ils ont déménagé, bon nombre de leurs clients commerciaux locaux les ont suivis.
Le résultat a été une perte de volume préjudiciable à Headlam. Dans la distribution de gros, où les marges d’exploitation dépassent rarement les 5 %, les coûts fixes élevés des baux des dépôts et les frais généraux centraux signifient que la baisse des volumes peut rapidement éroder les bénéfices et se transformer en pertes douloureuses. Alors que les ventes diminuaient, les frais généraux de Headlam ont dépassé les flux de trésorerie d'exploitation, transformant les bénéfices prévisibles en pertes commerciales et augmentant la pression sur sa facilité de dette jusqu'à épuisement des liquidités. Récupérer le butin de l'effondrement de Headlam ne sera pas une simple promenade. Le commerce de gros britannique n’est plus peuplé de commerçants inefficaces des années 1990. Les distributeurs indépendants survivants sont des entreprises disciplinées et bien gérées, avec des bilans sains et une forte fidélité de la clientèle régionale. Ils contesteront chaque mètre carré de volume déplacé.
De même, le Groupe a beaucoup de marge de croissance
De même, le groupe prend des parts dans Headlam depuis des années. Son réseau national est plus petit mais plus récent, et ses opérations commerciales ont été construites autour de nombreuses personnes qui connaissent les clients de Headlam. Le passage de Headlam au pouvoir accélère donc un processus déjà en cours.
L’entreprise doit également dépenser de l’argent en entrepôts, en équipements et en stocks avant de pouvoir gérer davantage d’échanges. Cela explique pourquoi Also Group a levé 32,5 millions de livres sterling de nouveaux capitaux propres en juillet. La direction utilise les bénéfices pour financer les installations logistiques en pleine propriété nécessaires à la gestion des échanges commerciaux supplémentaires.
De même, le Groupe dispose désormais d'importantes capacités inutilisées. À mesure que les comptes commerciaux bloqués et les commandes d’entrepreneurs déplacées affluent vers son réseau national, les revenus supplémentaires ne devraient entraîner que peu de coûts de distribution supplémentaires. Passer des taux de revenus actuels à un plafond de capacité de 300 millions de livres sterling pourrait donc faire passer les marges d'exploitation de 2,5 % actuellement à 5 %, ou 6 % si le cycle immobilier britannique devient favorable.
À pleine capacité, ce débit génère entre 15 et 18 millions de livres sterling de bénéfice d'exploitation annuel. Pour une valeur d'entreprise d'environ 100 millions de livres sterling, les actions se négocient sur un bénéfice d'exploitation inférieur à sept fois supérieur. Le marché Aim détient des dizaines d’actions à petite capitalisation bon marché qui languissent faute de catalyseur. Il en a également un. L’ironie est que l’homme qui a construit Headlam est désormais le mieux placé pour récupérer ce qu’il a laissé derrière lui.