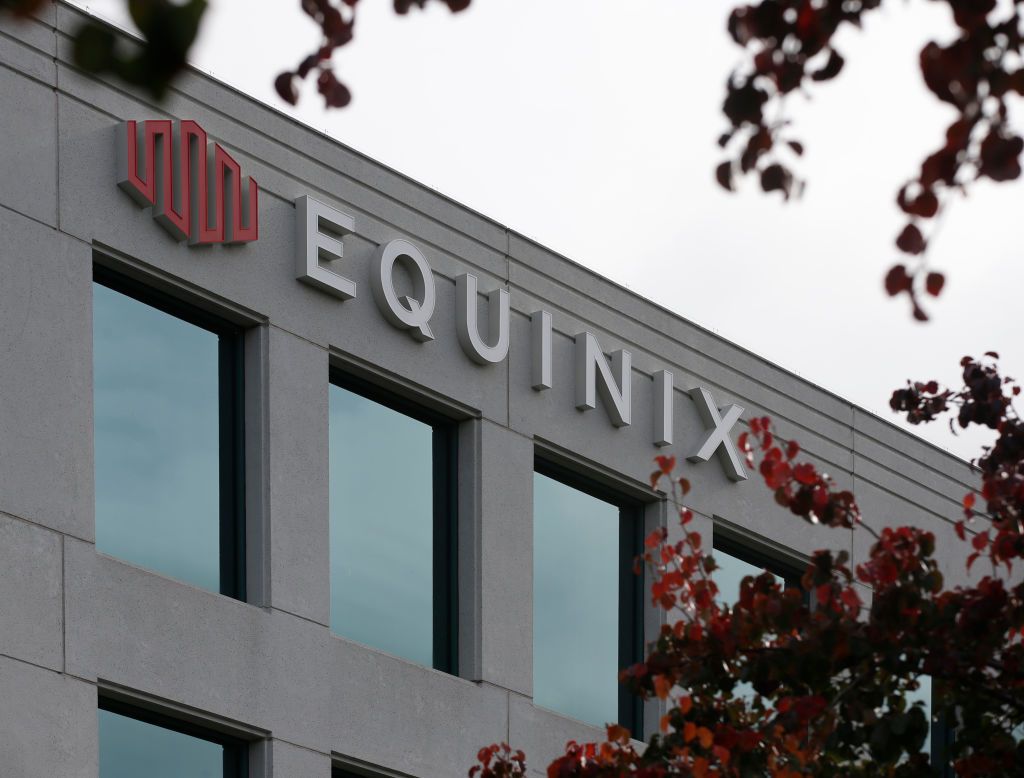
Équinix (Nasdaq : EQIX) est une société d'investissement immobilier qui investit dans des centres de données afin de les louer à des entreprises technologiques. Il a constitué un portefeuille impressionnant de 282 centres de données prêts pour l'IA dans plus de 70 pays et a conclu des accords de partenariat avec un grand nombre de géants de la technologie, notamment Nvidia, Oracle, Amazon Web Services, Dell et Google.
L’IA est clairement une technologie transformatrice. Cependant, plutôt que d’opter pour des entreprises travaillant dans le domaine de l’IA, de nombreux investisseurs ont adopté une approche indirecte consistant à acheter des entreprises facilitant l’essor, notamment celles exploitant des centres de données. Les centres de données sont utilisés pour stocker de grandes quantités d’informations collectées par les entreprises technologiques, qui ont besoin de données pour entraîner leurs modèles d’IA.
Il existe actuellement une demande énorme de la part des Big Tech, qui tentent de développer leurs capacités le plus rapidement possible. Cependant, ce n’est pas parce qu’une industrie se porte bien que toutes les actions qui la composent constituent des investissements rentables.
Commencez votre essai de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des avis d’experts inégalés dont vous pouvez profiter.
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Les actions d'Equinix semblent avoir perdu de leur élan
Tout cela semble positif, mais il y a quelques problèmes notables à garder à l’esprit. Toutes les entreprises technologiques ont augmenté la capacité de leurs centres de données en partant du principe que la demande continuerait de croître à un rythme élevé. Cette supposition est peut-être trop optimiste, surtout compte tenu de l’impact mitigé de l’IA sur la productivité réelle que de nombreuses entreprises ont connu. Plusieurs études majeures ont mis en évidence un taux d’échec élevé des projets d’IA.
On constate également un intérêt croissant pour les modèles d’IA développés par des entreprises technologiques asiatiques, qui nécessitent potentiellement beaucoup moins de puissance de calcul et nécessitent donc moins de centres de données. En outre, la réaction contre les centres de données – qui sont inesthétiques, bruyants et inutiles car ils consomment beaucoup d’eau et d’énergie – a affecté certains projets dans lesquels Equinix a participé (comme celui en Afrique du Sud). Le résultat est que la demande pourrait ralentir, voire s’inverser.
Cependant, même si l'appétit pour les centres de données continue de croître, la valorisation extrêmement élevée d'Equinix risque de freiner la progression du titre. L'entreprise devrait connaître une croissance de son chiffre d'affaires inférieure à 10 % par an au cours des prochaines années, un rythme solide mais pas spectaculaire, et atteindre un retour sur capitaux employés (ROCE) de seulement 6 %. Pourtant, le titre se négocie à 50 fois les bénéfices estimés pour 2027 et à près de dix fois les ventes actuelles. Si d’autres sociétés de centres de données affichent également des valorisations élevées, certaines d’entre elles sont valorisées plus modestement. Iron Mountain, par exemple, est une entreprise similaire qui se vend à un prix plus modeste (mais toujours élevé), 40 fois supérieur aux bénéfices de 2027.
D'un point de vue technique également, les actions d'Equinix semblent avoir perdu de leur élan. Ils ont dérivé à la baisse au cours des six derniers mois et se négocient en dessous de leurs moyennes mobiles de 50 et 200 jours. Je suggérerais donc de vendre à découvert Equinix au prix actuel de 953 $, soit 3 £ pour 1 $. Je les couvrirais s’ils atteignaient 1 283 $, ce qui vous donne un inconvénient total de 990 £.