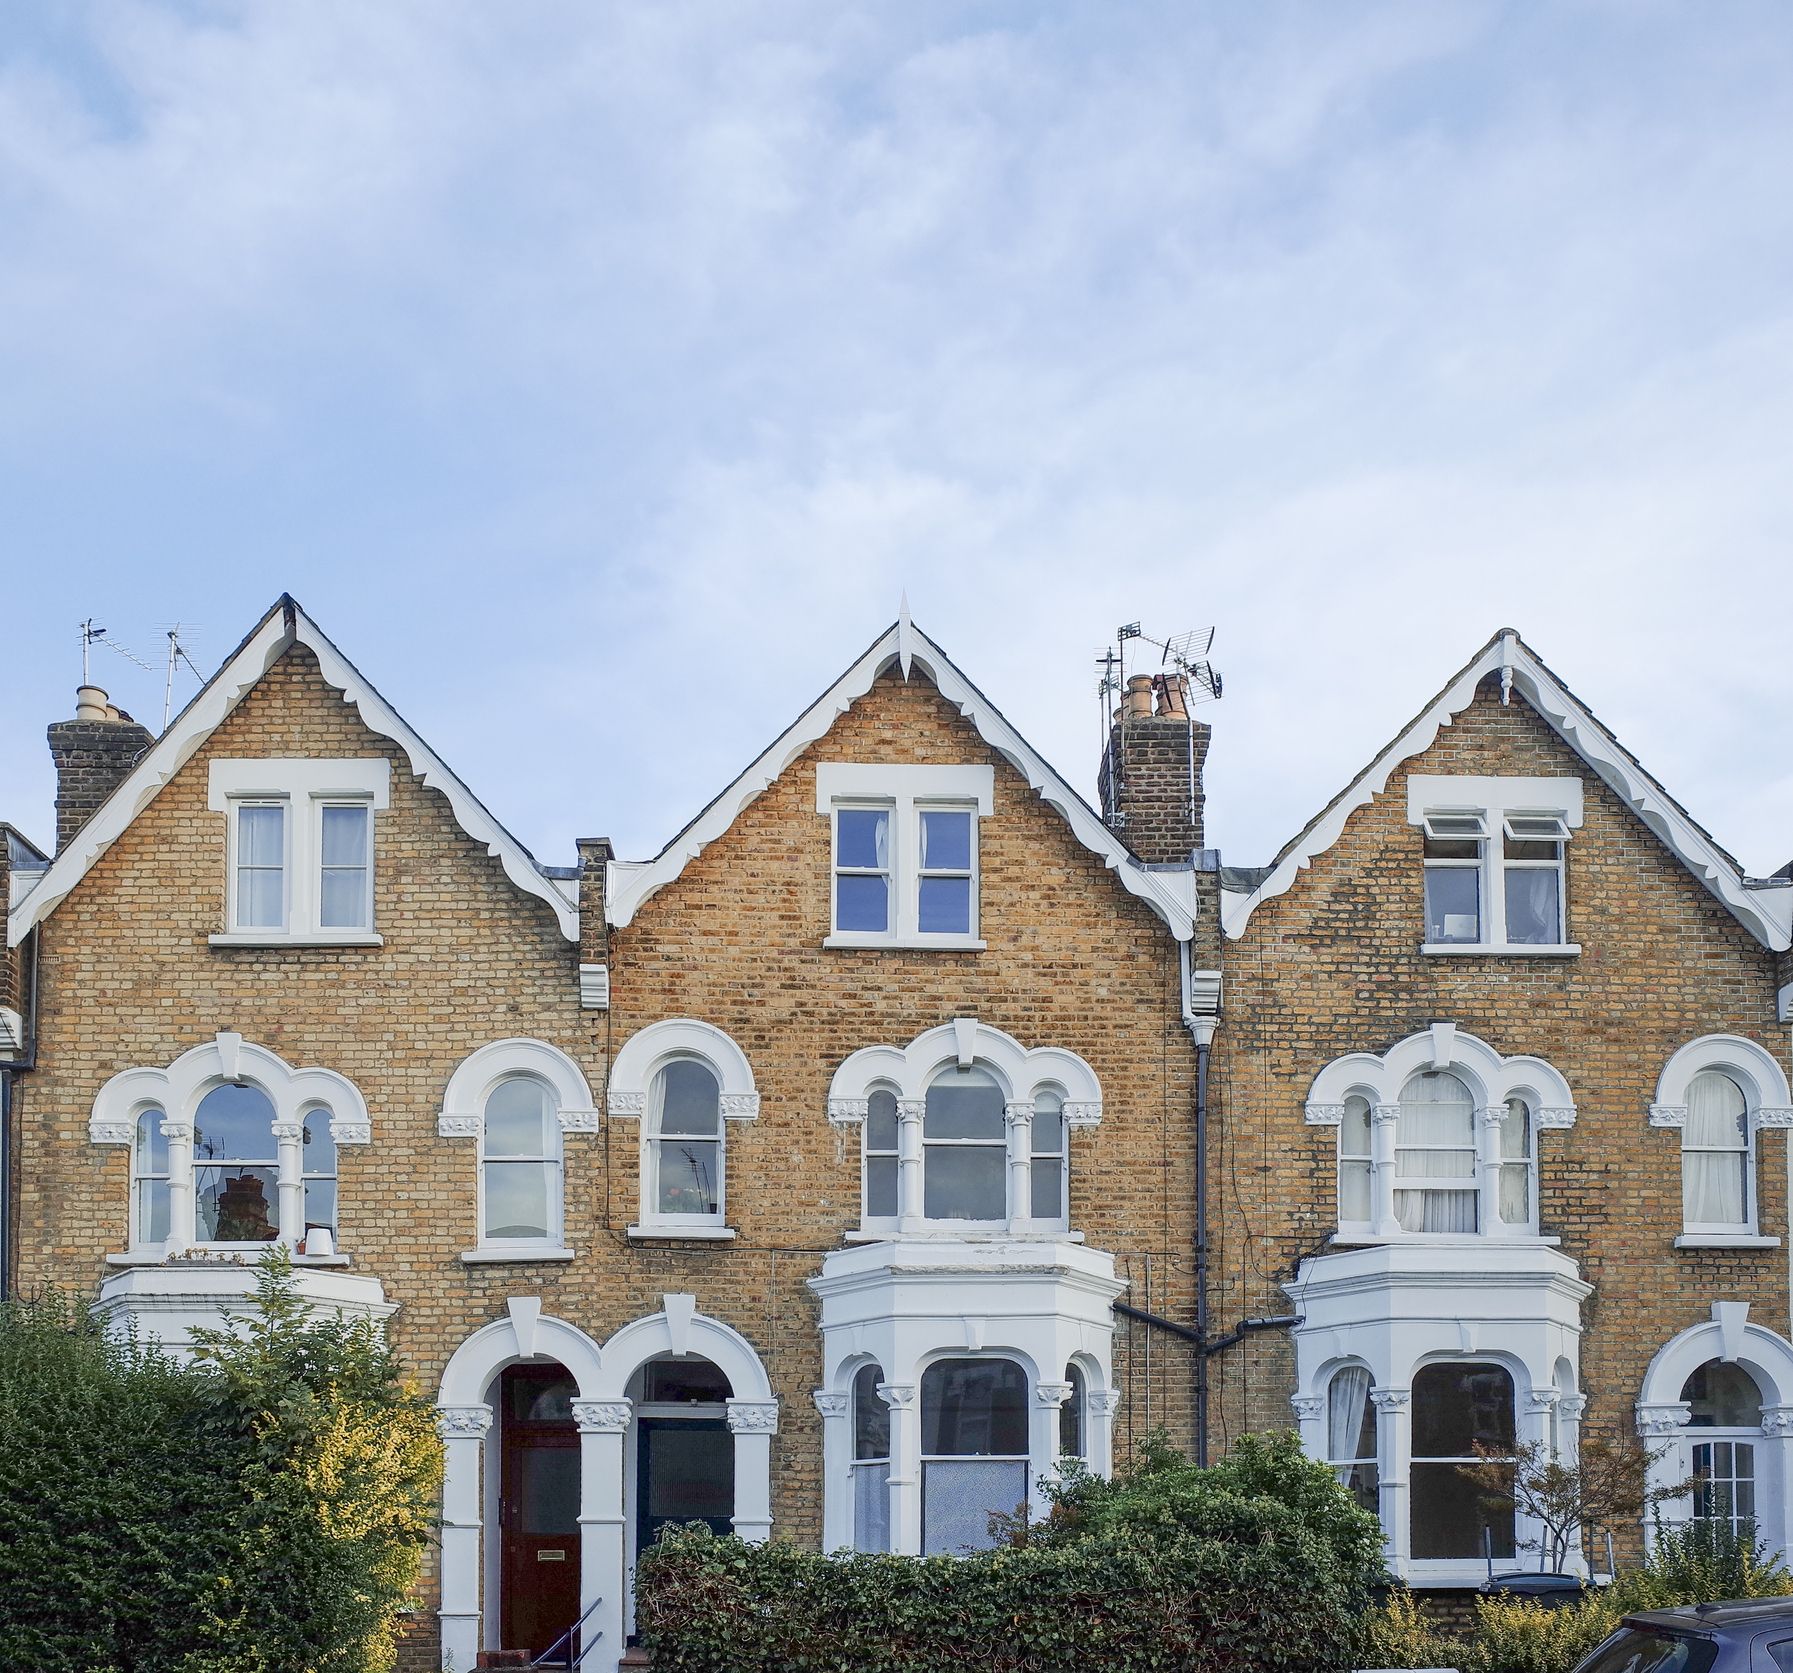
L’écart entre les revenus et les prix de l’immobilier est tombé à son plus bas niveau depuis 11 ans, mais la hausse des coûts hypothécaires continue de peser sur les acheteurs.
Une maison britannique moyenne coûte désormais 7,3 fois le revenu médian, contre 7,6 en 2025 et à son plus bas niveau depuis 2015, selon une nouvelle étude de la Lloyds Bank.
Les données de Lloyds ont montré que le prix moyen des logements au Royaume-Uni a augmenté de 0,5 % pour atteindre 299 131 £ entre le deuxième trimestre (T2) de 2025 et le deuxième trimestre 2026, tandis que les revenus médians ont augmenté de 4,5 % pour atteindre 40 790 £ sur la même période.
Essayez 6 numéros gratuits de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des opinions d’experts inégalées dont vous pouvez profiter.
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Mais la hausse des taux hypothécaires, due en partie au conflit au Moyen-Orient, contrecarre cette tendance, ce qui signifie que devenir propriétaire d'un logement reste un défi pour beaucoup.
Dernières vidéos deSemaine de l'argent
Regardez la vidéo complète ici :
Selon la société de données Moneyfacts, le taux moyen d’un accord à taux fixe sur deux ans était de 5,93 % au 1er octobre, contre 4,83 % le 27 février, la veille du début des frappes américaines et israéliennes contre l’Iran, qui ont entraîné une flambée des prix mondiaux du pétrole.
Lloyds a suggéré que le versement hypothécaire mensuel moyen est passé de 1 100 £ à 1 157 £ entre le deuxième trimestre 2025 et le deuxième trimestre 2026.
Andrew Assam, directeur des prêts hypothécaires chez Lloyds, a déclaré : « Il y a des signes encourageants pour les personnes cherchant à acheter une maison. Les salaires ont continué à augmenter tandis que les prix de l'immobilier sont restés relativement stables, contribuant à réduire l'écart entre les revenus et les prix de l'immobilier. «
« Cependant, l'accessibilité financière reste limitée pour de nombreux ménages. »
L’abordabilité s’améliore pour les premiers acheteurs
Les revenus par rapport aux prix de l’immobilier se sont améliorés pour les primo-accédants, selon Lloyds.
La banque a déclaré que le prix moyen de l’immobilier pour les premiers acheteurs a augmenté de 0,3 % pour atteindre 239 681 £ entre le deuxième trimestre 2025 et le deuxième trimestre 2026.
La première maison moyenne au Royaume-Uni coûte désormais 5,9 fois le revenu médian, contre 6,1 en 2025. Il s’agit du chiffre le plus bas depuis 2015.
Lloyds a cependant reconnu qu'épargner pour un dépôt reste toujours un défi important pour les primo-accédants, qui doivent généralement économiser environ 24 000 £ pour accéder à l'échelle avec un dépôt de 10 %.
Les coûts d’emprunt plus élevés constituent également un problème, le remboursement mensuel moyen passant de 1 100 £ à 1 150 £ entre 2025 et 2026.
Selon les chiffres de Lloyds, le versement hypothécaire moyen d'un premier acheteur représente désormais environ 34 % des revenus, contre 41 % pour les locataires.
Le Premier ministre Andy Burnham a fait de l'accès à la propriété pour la première fois une priorité clé, en annonçant récemment le programme Your First Home.
Le programme de prêt participatif signifie que les primo-accédants pourront obtenir un logement avec un dépôt de 2,5 %, soutenu par un prêt de 20 % du gouvernement.
Les pressions sur l’abordabilité persistent à Londres et dans le Sud-Est
Londres et le Sud-Est restent les endroits les moins abordables pour acheter une maison en fonction des prix locaux de l'immobilier par rapport aux revenus médians, selon les recherches de Lloyds.
Le ratio prix de l’immobilier/revenu est passé de 10,9 à 10,3 dans le Grand Londres et de 9,7 à 9,1 dans le Sud-Est entre 2025 et 2026, ce qui signifie que les deux zones sont devenues plus abordables.
Les zones où les prix de l’immobilier ont tendance à être plus bas ont généralement connu des améliorations moins spectaculaires de l’accessibilité.
Le ratio prix de l'immobilier/revenu dans le Nord-Est, par exemple, a chuté de 5,1 à 5,0, tandis que dans le Nord-Ouest, il est passé de 6,5 à 6,3 et de 6,0 à 5,8 dans le Yorkshire et le Humber.
L’Irlande du Nord était la seule région du Royaume-Uni où les logements sont devenus moins abordables entre 2025 et 2026.
Les prix de l'immobilier ont augmenté de 7,4 % dans la région, contre une hausse de 3,7 % du revenu médian, ce qui signifie qu'une maison moyenne coûte désormais 6,0 fois le revenu médian contre 5,8 fois l'année dernière.
Tom Bill, responsable de la recherche résidentielle au Royaume-Uni chez l'agent immobilier Knight Frank, a déclaré : « L'écart des prix de l'immobilier entre Londres et le reste du pays continue de se réduire à mesure que les régions les plus abordables du pays connaissent une croissance plus forte. »
Bill estime que cette dynamique finira par voir la demande revenir vers Londres et le sud-est de l’Angleterre, redémarrant ainsi le cycle immobilier.
« La récente flambée des taux hypothécaires vient tout juste de commencer à se faire sentir, ce qui limitera l'activité et les prix pour le reste de l'année, ce qui affectera le plus durement les emprunteurs très endettés, comme les primo-accédants », a-t-il ajouté.
Les régions les moins chères pour acheter une maison par rapport aux revenus se trouvent en Écosse, selon les recherches de Lloyds. À Inverclyde et Aberdeen, une maison moyenne coûte 3,5 fois les revenus dans les deux régions au deuxième trimestre 2026.
Les quartiers les plus chers pour acheter une maison par rapport aux revenus se trouvent à Elmbridge dans le Surrey et à Kensington et Chelsea, à Londres. Les acheteurs de ces régions doivent gagner respectivement 17,4 et 17,3 fois le salaire médian britannique pour y acheter une maison typique.
Source : Lloyds Banking Group/Office des statistiques nationales (ONS)