Kraken Robotics offre une opportunité monstrueuse aux investisseurs
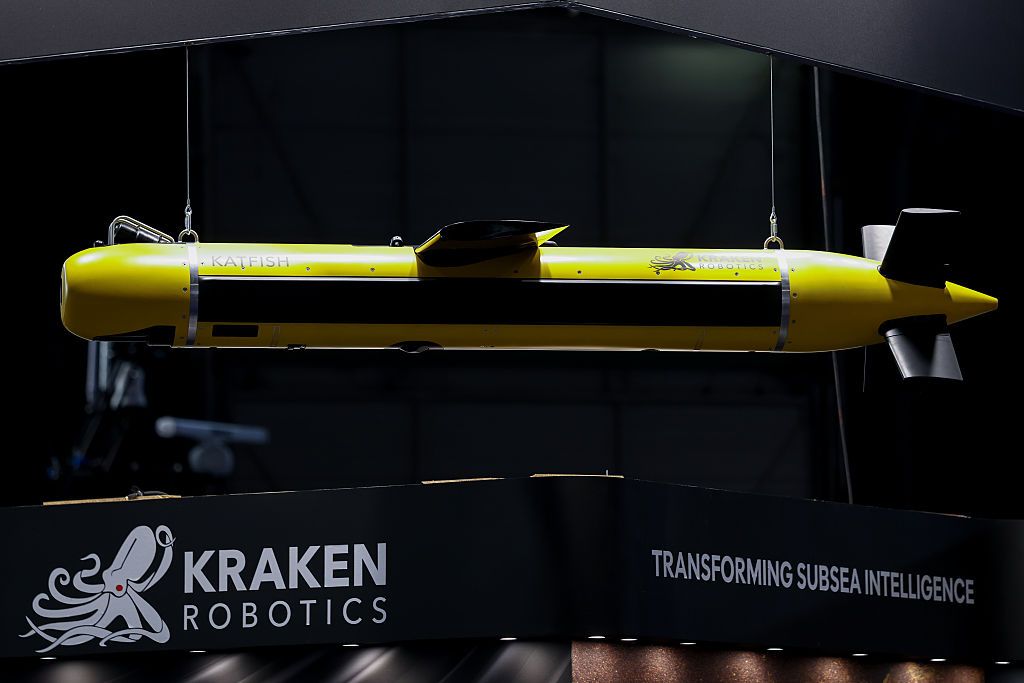
du Canada Kraken Robotique (Vancouver : PNG) fabrique des équipements qui aident ses clients à entretenir les actifs sous-marins de manière rentable. Ses produits sont utilisés dans les domaines de l'arpentage commercial, de l'énergie offshore et de la défense. La défense est un catalyseur important de la croissance, mais la même technologie peut être utilisée pour inspecter les câbles, étudier les fonds marins et surveiller les infrastructures offshore.
La vie économique moderne dépend fortement d’infrastructures que presque personne ne voit jamais. Plus de 95 % du trafic Internet international transite par des câbles à fibre optique reposant sur les fonds marins. Des gazoducs et des interconnexions électriques traversent les mers du monde. Les parcs éoliens offshore nécessitent des études régulières des fonds marins et des inspections des câbles, tandis que les plates-formes pétrolières et gazières nécessitent une surveillance structurelle constante. Les marines doivent identifier les mines submergées et protéger les routes maritimes critiques.
Pendant des décennies, l’inspection et l’entretien de ces actifs impliquaient l’affrètement de navires de soutien lourds et l’envoi de plongeurs à l’eau. Cette approche est coûteuse et difficile à mettre à l’échelle. Les opérateurs se tournent vers des navires de surface sans équipage et des véhicules sous-marins autonomes capables d'étudier les fonds marins avec peu ou pas de personnes à bord et de rester sous l'eau pendant des jours. Le défi technique est considérable. C’est le marché sur lequel Kraken Robotics opère.
Commencez votre essai de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des opinions d’experts inégalées dont vous pouvez profiter.
Commencez votre essai
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
S'inscrire
Le marché est en expansion. La question pour les investisseurs est de savoir si Kraken peut transformer cette croissance en une entreprise technologique importante, rentable et génératrice de liquidités et si les actions supposent déjà trop de succès.
Acquisition très précieuse de Kraken Robotics
Surmonter les défis d'ingénierie considérables impliqués et leur intégration dans des produits innovants a créé une barrière utile à la concurrence pour Kraken Robotics. Une fois qu'une entreprise a décidé d'acheter ses systèmes, il est coûteux et difficile de changer de fournisseur. Une vente réussie peut donc déboucher sur des relations qui durent des années. Mais remporter des contrats pour des composants individuels ne représente qu’une partie du défi. Kraken a besoin d’une opération de vente beaucoup plus importante s’il veut conquérir une part significative du marché sous-marin en expansion.
En mars 2026, Kraken Robotics a accepté d'acquérir le groupe Covelya pour 615 millions de dollars canadiens (325 millions de livres sterling). Kraken Robotics a débuté en tant que spécialiste canadien de la vente de pièces individuelles d'équipement sous-marin. Covelya lui offre une gamme de produits beaucoup plus large et une clientèle internationale plus large.
La plus grande partie de Covelya est Sonardyne, spécialisée dans les communications et la navigation sous-marines. Ses équipements sont utilisés dans les applications énergétiques offshore, océanographiques et navales. Une autre partie de Covelya, EIVA, ajoute un logiciel de levé hydrographique, des outils de navigation et de traitement des données.
Sonardyne et EIVA complètent les produits existants de Kraken car ils abordent différentes parties du même flux de travail sous-marin. Un client qui inspecte un parc éolien offshore doit savoir où se trouve son véhicule, l'alimenter pour la mission, collecter des données sonar détaillées et transformer ces informations en quelque chose d'utile. Avant l'acquisition, Kraken pouvait fournir certaines de ces pièces. Avec Covelya, il peut potentiellement fournir une bien plus grande partie du système.
L’accord devrait également donner à Kraken Robotics l’accès à des canaux de vente qui prendraient des années à construire à partir de zéro.
Sonardyne a déjà établi des relations avec des clients commerciaux et gouvernementaux du monde entier. Kraken peut utiliser ces relations pour présenter ses sonars et ses batteries, tandis que Covelya peut potentiellement vendre ses propres produits via les canaux existants de Kraken. Il y a cependant un prix important à payer. L'achat de 615 millions de dollars canadiens a nécessité 125 millions de dollars canadiens de facilités d'emprunt et une émission importante de nouvelles actions, diluant ainsi les actionnaires existants. Kraken assume également la responsabilité d'une organisation beaucoup plus grande, comprenant des installations de fabrication britanniques et des opérations européennes.
Kraken Robotics a identifié 10 millions de dollars canadiens d'économies potentielles. Les investisseurs devraient considérer ces objectifs comme des objectifs plutôt que comme des bénéfices déjà réalisés. L'intégration de différentes activités d'ingénierie peut prendre du temps à la direction, tandis que la vente croisée de produits entre sociétés est plus difficile en pratique qu'il n'y paraît lors d'une présentation d'acquisition. L’accord augmente les opportunités, mais il augmente également les risques.
C'est dans le dossier financier que l'histoire se complique. L'exercice 2027 sera la première année complète à refléter l'acquisition de Covelya par Kraken. Le groupe élargi devrait générer des revenus d'environ 570 millions de dollars canadiens et un Ebitda ajusté d'environ 140 millions de dollars canadiens. Cela représente une augmentation d’échelle substantielle, même si une grande partie de l’augmentation provient de l’acquisition. L’activité sous-jacente connaît également une croissance rapide, aidée par la demande croissante de technologies sous-marines sur les marchés de la défense et commerciaux.
Le problème est que l’Ebtitda, une mesure du bénéfice d’exploitation, n’est pas de la trésorerie. Kraken opère dans un secteur où la croissance elle-même peut consommer d’importantes quantités de fonds de roulement. La construction de systèmes sonars et de batteries sophistiqués nécessite que les composants soient commandés avant que le client ne paie. Les articles à long délai de livraison, tels que le titane, les céramiques acoustiques et les cellules de batterie, peuvent rester en stock ou en travaux pendant des mois. Les contrats importants peuvent également impliquer des paiements échelonnés liés à la livraison et à la certification.
Les dépenses en capital ajoutent une autre ponction sur les liquidités. Kraken étend sa capacité de fabrication de batteries en Allemagne et doit investir dans des systèmes d'enquête et d'autres actifs spécialisés. Ces investissements peuvent soutenir la croissance future, mais ils doivent encore être payés aujourd’hui. Une entreprise peut déclarer une hausse de son Ebitda tandis que ses actionnaires continuent de financer ses stocks, ses usines et ses équipements. Mais à terme, ces investissements doivent générer des liquidités.
Il existe une deuxième source potentielle de génération de liquidités provenant de la base croissante d’équipements déjà utilisés par Kraken. Les équipements sous-marins fonctionnent dans des conditions difficiles et nécessitent un entretien et un remplacement. Les batteries doivent éventuellement être remplacées, tandis que l'équipement sonar peut nécessiter un entretien. EIVA fournit également des logiciels pouvant générer des revenus de licences récurrents. Cette opportunité ne devrait pas encore être traitée comme un revenu de rente établi. Les activités historiques de Kraken restent fortement influencées par d'importantes commandes d'équipements, ce qui peut conduire à des résultats irréguliers. L'opportunité du marché secondaire devrait devenir plus importante à mesure que la quantité d'équipements utilisés augmente et que les relations de service de Covelya sont intégrées au groupe.
D’ici là, Kraken doit financer une part considérable de sa propre expansion. La question clé est de savoir si le groupe élargi pourra générer suffisamment de liquidités pour financer la croissance et réduire la dette sans revenir de manière répétée aux actionnaires.
Quels sont les prix des actions ?
Avec une valeur d'entreprise d'environ 1,5 à 1,6 milliard de dollars canadiens, Kraken est évalué à environ 11 à 12 fois l'Ebitda ajusté prévu de 140 millions de dollars canadiens pour l'exercice 2027. Cela se rapproche plus de la valorisation d'un entrepreneur de défense établi que d'une entreprise d'instrumentation spécialisée. Cette comparaison pourrait sous-estimer le potentiel du Kraken. La société est fortement exposée au secteur de la défense, mais ses produits sont également destinés à l'énergie offshore, à l'arpentage maritime, à l'inspection des infrastructures et à d'autres marchés commerciaux.
Son taux de croissance pourrait également être supérieur à celui des entreprises de défense plus établies. Si le groupe élargi parvient à maintenir une forte croissance organique parallèlement aux avantages de l’acquisition de Covelya, les investisseurs pourraient éventuellement le valoriser davantage comme une société spécialisée dans l’instrumentation.
Il y a encore des raisons d'être prudent. L'évaluation actuelle suppose que Kraken génère une croissance substantielle, intègre efficacement Covelya et réalise les économies de coûts prévues de 10 millions de dollars canadiens. Cela suppose également que le fonds de roulement devient moins exigeant avec le temps. Si les stocks restent élevés, si l’investissement dans les batteries continue de consommer des liquidités ou si l’intégration prend plus de temps que prévu, l’écart entre l’Ebitda et le flux de trésorerie disponible pourrait rester important. La valorisation pourrait donc s'avérer attractive si Kraken livre ses prévisions et convertit une part significative de l'Ebitda en cash. Si la conversion en cash s'approche de 50 % de l'Ebitda, si la dette est remboursée et si les revenus après-vente et logiciels deviennent plus importants, les actions pourraient paraître bon marché par rapport à la qualité et à la croissance de l'activité élargie. Toutefois, si l'Ebitda continue d'être absorbé par les stocks et les investissements, les actions offriront moins de protection que ne le suggère le multiple global.
Deux voies s’offrent à Kraken Robotics
Le cas favorable est simple. Kraken intègre Covelya sans perdre de personnel ou de clients clés, vend plus de produits par l'intermédiaire du groupe élargi et réalise ses 10 millions de dollars canadiens d'économies. Les ventes de sonars, de batteries et de logiciels croissent ensemble, tandis que la base installée commence à générer des revenus de services plus récurrents. Le fonds de roulement devient moins exigeant à mesure que les processus de production et de facturation évoluent. La génération de liquidités permet alors à Kraken de réduire sa dette et de financer sa croissance sans émettre davantage d’actions.
L’autre voie n’exige pas que l’entreprise fasse faillite. L’intégration pourrait prendre plus de temps que prévu, les commandes navales pourraient être retardées et les dépenses énergétiques offshore pourraient devenir moins prévisibles. Les stocks et les paiements d’étape pourraient continuer à absorber des liquidités. Si le flux de trésorerie disponible reste faible pendant que Kraken continue d'investir, l'entreprise devra peut-être contracter des dettes ou des capitaux propres supplémentaires. Dans une telle situation, même une forte croissance des revenus pourrait ne pas se traduire par des rendements attractifs pour les actionnaires.
Kraken opère dans une partie intéressante du marché technologique. Ses sonars, batteries et systèmes sous-marins répondent à de véritables problèmes créés par l’utilisation croissante de véhicules autonomes et la nécessité d’inspecter les infrastructures sous-marines. Les dépenses de défense constituent une source importante de demande, mais les opportunités s’étendent bien au-delà de la défense.
Covelya rend l'histoire plus intéressante. Cela donne à un spécialiste canadien une importante activité d'ingénierie britannique, des clients établis et une gamme plus large de produits qui pourraient s'intégrer dans une offre technologique sous-marine plus complète. Si la direction parvient à faire fonctionner cette combinaison, Kraken pourrait devenir bien plus qu’un ensemble d’entreprises composantes.
Ayant perdu de la valeur au cours de la dernière année, les actions ne semblent plus chères. Avec une valeur d'entreprise d'environ 1,5 à 1,6 milliard de dollars canadiens, Kraken se négocie à environ 11 à 12 fois l'Ebitda ajusté prévu pour l'exercice 2027. Cela se rapproche plus de la valorisation d'un entrepreneur de défense établi que d'une entreprise d'instrumentation spécialisée, malgré l'exposition commerciale plus large de Kraken et son potentiel de croissance. Cela pourrait créer une opportunité si le marché continue de valoriser Kraken principalement en tant qu'entreprise liée à la défense. Une intégration réussie, une croissance organique soutenue et une meilleure conversion des liquidités pourraient permettre une notation plus élevée au fil du temps. L’inverse est également vrai. Si le fonds de roulement reste exigeant, la dette reste élevée et l'Ebitda continue d'être absorbé par l'investissement, les actions pourraient avoir du mal à refléter le potentiel du groupe élargi.
Pour l’instant, Kraken ressemble à une entreprise d’ingénierie impressionnante avec une opportunité inhabituellement importante. La preuve la plus importante sera de savoir si Kraken peut convertir ses bénéfices croissants en flux de trésorerie disponible sans faire appel à des actionnaires répétés.