Juges scientifiques (Objectif : JDG) était autrefois l'un des favoris du marché londonien. Au cours des années allant de mars 2004 à mars 2024, les actions ont augmenté de 10 300 %, contre un rendement de seulement 160 % pour le FTSE All-Share hors dividendes. Mais depuis qu’elles ont atteint un sommet historique en 2024, les actions ont perdu près des deux tiers de leur valeur. Les investisseurs ont clairement perdu patience envers le groupe, qui commandait autrefois une valorisation supérieure à 40 fois les bénéfices prévisionnels. Toutefois, les problèmes semblent être plus cycliques que structurels, et le modèle économique sous-jacent est loin d’être brisé.
Comment Judges Scientific profite des industries de niche
Judges Scientific n’est pas vraiment une entreprise unique. Le groupe fonctionne comme un ensemble d'entreprises acquises au fil du temps et détenues par une seule société holding. L'ancien PDG David Cicurel a fondé et lancé la société en 2002. Elle a commencé comme une société d'investissement activiste, mais a changé de direction peu de temps après son introduction en bourse en 2003 (au prix de 95 pence par action contre le récent sommet de 12 000 pence).
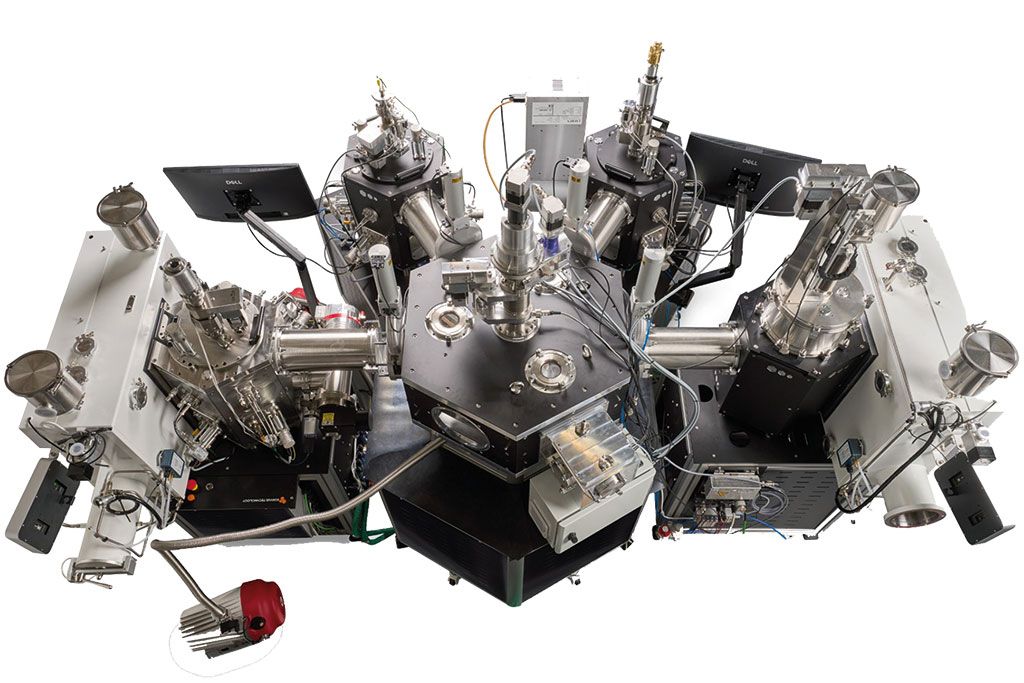
Plutôt que d'acheter des participations dans des actions publiques, Cicurel a décidé que l'entreprise obtiendrait de meilleurs rendements en acquérant des sociétés entières, en particulier de petites entreprises servant une niche sur les marchés finaux clés des sciences et des tests. La première entité acquise dans le cadre de ce nouveau régime a été Fire Testing Technology, spécialisée dans la mesure de la réaction de différents matériaux à différents niveaux de feu et de chaleur. Avec un chiffre d'affaires annuel de 3 millions de dollars et un bénéfice avant intérêts et impôts (Ebit) de 25 %, l'opération est devenue le modèle pour d'autres acquisitions.
Commencez votre essai de MoneyWeek aujourd'hui
Obtenez des informations financières, des analyses et des opinions d’experts inégalées dont vous pouvez profiter.
Inscrivez-vous à la newsletter gratuite deux fois par jour de MoneyWeek.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Rejoignez plus de 165 000 abonnés et restez informé des dernières nouvelles financières, des informations et des analyses d'experts pour vous aider à comprendre ce qui compte vraiment en matière de finances.
Cicurel et son équipe ont continué à développer Judges Scientific avec des acquisitions similaires. Le modèle qu’ils ont utilisé et ont continué à utiliser n’a pas vraiment changé. Les juges acquièrent de petites entités, généralement gérées par leur propriétaire, et les laissent à elles. Il fournit le capital et le financement nécessaires au développement de nouvelles technologies ou de nouveaux processus, tandis que les entreprises sous-jacentes continuent de se concentrer sur ce qu'elles font de mieux : servir leurs clients avec des outils et des produits petits mais vitaux.
Dernières vidéos deSemaine de l'argent
Regardez la vidéo complète ici :
Un indicateur clé pour le groupe a toujours été le retour sur capital corporel investi (ROTIC), une mesure du profit pour chaque livre sterling investie dans des actifs corporels. Pour Cicurel, toute entreprise avec un ROTIC inférieur à 20 % était interdite et, en tant que groupe, Judges a tendance à obtenir un ROTIC de plus de 20 % dans les 23 activités principales qu'il possède aujourd'hui.
Pourquoi Judges Scientific est-il en difficulté ?
Après près de deux décennies de croissance quasi continue, la croissance de Judges Scientific s'est arrêtée en 2024. Après que sa filiale Geotek a signalé des retards dans un projet clé à forte marge, les ventes ont terminé l'année en baisse de 2 %. En novembre de la même année, l’entreprise a également émis un avertissement sur ses résultats, le seul de son histoire. Le bénéfice a chuté de 21% sur l'ensemble de l'année. Néanmoins, trois nouvelles activités ont été acquises au sein de la société holding et via des filiales alors que le groupe poursuivait la mise en œuvre de sa stratégie d'acquisition.
En 2025, les nuages ont continué à s’accumuler. Il s'agit notamment du coup porté aux dépenses mondiales de recherche suite aux coupes budgétaires américaines, à la hausse des dépenses d'exploitation et au ralentissement des commandes en provenance de Chine. Les revenus nord-américains ont globalement chuté de 25 %. Le bénéfice net est passé de 22 millions de livres sterling en 2024 à 21 millions de livres sterling en 2025. Fin novembre 2025, Cicurel a également annoncé qu'il quitterait ses fonctions de chef de l'entreprise en février 2026, pour être remplacé par l'ancien directeur du développement commercial du groupe, Tim Prestidge. Le directeur financier de longue date du groupe a également annoncé qu'il quitterait ses fonctions en septembre 2027. Les investisseurs n'ont pas attendu pour savoir comment les juges allaient gérer la transition. Les ventes d’actions ont fait chuter les prix de 50 % par rapport à leur sommet historique de 2024 jusqu’à fin 2025.
Malheureusement pour le nouveau PDG, les perspectives ne semblent pas prêtes à s'améliorer de si tôt. Le chiffre d'affaires du premier semestre de l'exercice a chuté de 21 % sur un an à 55,7 millions de livres sterling, avec un bénéfice avant impôts ajusté en baisse de 75 %. Les prises de commandes ont chuté de 12 % au premier semestre, en raison d'une baisse de la demande des États-Unis et de la Chine et d'un ralentissement des ventes des clients du secteur des énergies renouvelables. Cependant, les juges affirment que la dynamique s'est accélérée depuis la fin de la période, avec des prises de commandes en retard de seulement 1 % par rapport aux niveaux de l'année précédente.
Judges Scientific a un prix pour la perfection
La performance commerciale sous-jacente de Judges Scientific raconte une histoire, mais il convient également de noter que les actions ont été considérablement réévaluées au cours des deux dernières années. En 2024, avant le début de la récente vente, les actions se négociaient à un ratio cours/bénéfice (P/E) à terme d’environ 43, un multiple de prime à tous égards. Après la récente baisse, les actions se négocient à seulement 19 fois les bénéfices prévisionnels, un multiple beaucoup plus réaliste, mais sans doute encore un peu élevé pour une entreprise à croissance nulle.
Il est néanmoins clair que l’entreprise souffre de problèmes cycliques et non structurels. Les marchés finaux sous-jacents sont robustes et la demande d’équipements scientifiques n’a pas disparu. Certes, il faudra du temps pour que le financement revienne au secteur après les coupes budgétaires, mais les entreprises sous-jacentes de Judges continuent d'investir, développant le kit de pointe qui sera nécessaire lorsque le financement reviendra.
De plus, Judges Scientific dispose des liquidités nécessaires pour acheter des sociétés comparables qui pourraient également être en difficulté et n'ont pas accès aux mêmes réserves de capital. Le groupe a également étendu ses facilités bancaires jusqu’en 2030, ce qui confortera sa capacité à poursuivre sa croissance grâce à sa stratégie buy-and-build. La dette nette de 41 millions de livres sterling équivaut à environ 1,9 fois le bénéfice avant intérêts, impôts, dépréciation et amortissement (Ebitda), ce qui laisse une marge pour de nouveaux emprunts. La plupart des marchés finaux des juges sont très fragmentés et desservis par de petites entreprises exploitées par leur propriétaire qui ne peuvent pas survivre seules.
Les analystes de Berenberg affirment que les marges du groupe se stabiliseront et que les ventes s'amélioreront l'année prochaine à mesure que le financement et les dépenses se rétabliront. Ils envisagent alors une légère reprise en 2028, avant un véritable retour de la croissance en 2029. Selon ces prévisions, le moment pourrait être venu de commencer à accumuler des actions dans cette entreprise unique en son genre, qui traverse une période difficile.